Domain berufsunfähigkeitsversicherung-freiberufler.de kaufen?
Wir ziehen mit dem Projekt
berufsunfähigkeitsversicherung-freiberufler.de um.
Sind Sie am Kauf der Domain
berufsunfähigkeitsversicherung-freiberufler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain berufsunfähigkeitsversicherung-freiberufler.de kaufen?
Warum heißt die Xbox 360 Xbox 360?
Die Xbox 360 wurde so genannt, weil sie als Nachfolger der ursprünglichen Xbox entwickelt wurde. Microsoft wollte mit dem Namen verdeutlichen, dass es sich um eine Weiterentwicklung und Verbesserung der Konsole handelt. Das "360" im Namen soll auch symbolisieren, dass die Konsole ein rundum verbessertes Spielerlebnis bietet. Außerdem sollte der Name international verständlich und leicht zu merken sein. Letztendlich war es auch eine Marketingentscheidung, um die Konsole von der Konkurrenz abzuheben und ihr einen einprägsamen Namen zu geben. **
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein und die Arbeitskraft zu erhalten. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall dauerhaft eingeschränkt ist. Zudem ist eine Absicherung gegen Betriebsausfall durch eine entsprechende Versicherung sinnvoll, um finanzielle Einbußen bei Unterbrechung des Geschäftsbetriebs zu vermeiden. **

Ähnliche Suchbegriffe für 360
Top-Angebote
Produkte zum Begriff 360:
-
Doppler Sonnensegel "AluPro 360 x 360 x 360" Dreieck,weiß,360 x 360 x 360 cmÜber Terrasse, Balkon, Sandkasten...Dieses neue Sonnensegel von Doppler macht überall eine gute Figur! Ob als hochwertiger Sonnenschutz gegen schädliche UV-Strahlung oder als schattenspendendes Wohnaccessoire – das Alupro Sonnensegel erfüllt höchste Ansprüche. Der elegante Alupro-Stoff des Segels entspricht mit Lichtschutzfaktor 80 dem Standard von UV-Schutzkleidung und garantiert sorglose Entspannung im Freien. Das pflegeleichte Sonnensegel wurde wasser- und schmutzabweisend imprägniert und kann bei Bedarf ganz leicht mit dem Gartenschlauch gereinigt werden. Durch die hohe UV-Beständigkeit bleibt Ihr Sonnenschutz viele Jahre schön. Geeignet zur Überdachung von Terrassen, Spielplätzen und Innenhöfen Ultrarobustes, aber feines Profigewebe Besonders hoher UV-Schutz Offenes, atmungsfähiges Gewebe für Luftzirkulation – reduziert die Temperatur unter dem Segel deutlich Kann einfach mit dem Gartenschlauch gereinigt werden Wetterfest und UV-beständig Einfach zu montieren104,99 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Boom! Verkaufe wie verrückt! Marketing für kleine Firmen, Freiberufler, Einzelunternehmen und Selbstständige - Patrick Lynen, Audio, 4066338894038Boom! Verkaufe Wie Verrückt! Marketing Für Kleine Firmen, Freiberufler, Einzelunternehmen Und Selbstständige Von Patrick Lynen, Lynen Media Gmbh, Sprecher: Patrick Lynen, Sprache: Deutsch7,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Berufsunfähigkeitsversicherung: Nur eine Teillösung zur Absicherung der Arbeitskraft?, Taschenbuch von Thomas Hirt, Diplomica Verlag GmbH,Die Berufsunfähigkeitsversicherung: Nur Eine Teillösung Zur Absicherung Der Arbeitskraft?, Taschenbuch Von Thomas Hirt, Diplomica Verlag Gmbh, 978-3-8428-8825-8, Seitenanzahl: 12044,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Berufsunfähigkeitsversicherung ist ebenfalls entscheidend, um Einkommensverluste im Falle einer berufsbedingten Krankheit oder Verletzung abzusichern. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Krankheitsfall medizinische Kosten zu decken. Zudem kann eine Rechtsschutzversicherung hilfreich sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzusichern. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall eingeschränkt wird. Zudem kann eine Rechtsschutzversicherung sinnvoll sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzudecken. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall eingeschränkt ist. Zudem kann eine Rechtsschutzversicherung sinnvoll sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzudecken. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich vor beruflichen Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor beruflichen Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schutz bei Schäden bietet, die im Rahmen der beruflichen Tätigkeit entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Zudem kann eine Berufsunfähigkeitsversicherung sinnvoll sein, um sich gegen den Verlust der Arbeitskraft abzusichern. **

Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich vor beruflichen Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor beruflichen Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schäden abdeckt, die im Rahmen der beruflichen Tätigkeit an Dritten entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet zusätzlichen Schutz, indem sie Einkommensverluste bei dauerhafter Arbeitsunfähigkeit ausgleicht. **
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich gegen berufliche Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich gegen berufliche Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schutz bei Schäden bietet, die im Rahmen der beruflichen Tätigkeit an Dritten entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung kann ebenfalls sinnvoll sein, um die Existenz bei längerer Arbeitsunfähigkeit abzusichern. **
Top-Angebote
Produkte zum Begriff 360:
-
Erfolgsstrategien für Freiberufler und Selbstständige (Ungekürzt) - Friedhelm Schwarz, Audio, 9788726071238Erfolgsstrategien Für Freiberufler Und Selbstständige (ungekürzt) Von Friedhelm Schwarz, Saga Egmont, 978-87-26-07123-8, Sprecher: Senta Vogt, Sprache: Deutsch12,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unternehmerversorgung (Geschäftsführer, Freiberufler, Selbstständige), Taschenbuch von Ulrich Beeger,Jochen Prost,Peter A. Doetsch,Arne E.Unternehmerversorgung (geschäftsführer, Freiberufler, Selbstständige), Taschenbuch Von Ulrich Beeger,jochen Prost,peter A. Doetsch,arne E. Lenz,michael Hauer, Vvw Gmbh, 978-3-96329-388-7, Seitenanzahl: 12034,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Doppler Sonnensegel "AluPro 360 x 360 x 360" Dreieck,weiß,360 x 360 x 360 cmÜber Terrasse, Balkon, Sandkasten...Dieses neue Sonnensegel von Doppler macht überall eine gute Figur! Ob als hochwertiger Sonnenschutz gegen schädliche UV-Strahlung oder als schattenspendendes Wohnaccessoire – das Alupro Sonnensegel erfüllt höchste Ansprüche. Der elegante Alupro-Stoff des Segels entspricht mit Lichtschutzfaktor 80 dem Standard von UV-Schutzkleidung und garantiert sorglose Entspannung im Freien. Das pflegeleichte Sonnensegel wurde wasser- und schmutzabweisend imprägniert und kann bei Bedarf ganz leicht mit dem Gartenschlauch gereinigt werden. Durch die hohe UV-Beständigkeit bleibt Ihr Sonnenschutz viele Jahre schön. Geeignet zur Überdachung von Terrassen, Spielplätzen und Innenhöfen Ultrarobustes, aber feines Profigewebe Besonders hoher UV-Schutz Offenes, atmungsfähiges Gewebe für Luftzirkulation – reduziert die Temperatur unter dem Segel deutlich Kann einfach mit dem Gartenschlauch gereinigt werden Wetterfest und UV-beständig Einfach zu montieren104,99 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum heißt die Xbox 360 Xbox 360?
Die Xbox 360 wurde so genannt, weil sie als Nachfolger der ursprünglichen Xbox entwickelt wurde. Microsoft wollte mit dem Namen verdeutlichen, dass es sich um eine Weiterentwicklung und Verbesserung der Konsole handelt. Das "360" im Namen soll auch symbolisieren, dass die Konsole ein rundum verbessertes Spielerlebnis bietet. Außerdem sollte der Name international verständlich und leicht zu merken sein. Letztendlich war es auch eine Marketingentscheidung, um die Konsole von der Konkurrenz abzuheben und ihr einen einprägsamen Namen zu geben. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein und die Arbeitskraft zu erhalten. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall dauerhaft eingeschränkt ist. Zudem ist eine Absicherung gegen Betriebsausfall durch eine entsprechende Versicherung sinnvoll, um finanzielle Einbußen bei Unterbrechung des Geschäftsbetriebs zu vermeiden. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Berufsunfähigkeitsversicherung ist ebenfalls entscheidend, um Einkommensverluste im Falle einer berufsbedingten Krankheit oder Verletzung abzusichern. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Krankheitsfall medizinische Kosten zu decken. Zudem kann eine Rechtsschutzversicherung hilfreich sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzusichern. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall eingeschränkt wird. Zudem kann eine Rechtsschutzversicherung sinnvoll sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzudecken. **
Ähnliche Suchbegriffe für 360
-
Boom! Verkaufe wie verrückt! Marketing für kleine Firmen, Freiberufler, Einzelunternehmen und Selbstständige - Patrick Lynen, Audio, 4066338894038Boom! Verkaufe Wie Verrückt! Marketing Für Kleine Firmen, Freiberufler, Einzelunternehmen Und Selbstständige Von Patrick Lynen, Lynen Media Gmbh, Sprecher: Patrick Lynen, Sprache: Deutsch7,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Berufsunfähigkeitsversicherung: Nur eine Teillösung zur Absicherung der Arbeitskraft?, Taschenbuch von Thomas Hirt, Diplomica Verlag GmbH,Die Berufsunfähigkeitsversicherung: Nur Eine Teillösung Zur Absicherung Der Arbeitskraft?, Taschenbuch Von Thomas Hirt, Diplomica Verlag Gmbh, 978-3-8428-8825-8, Seitenanzahl: 12044,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
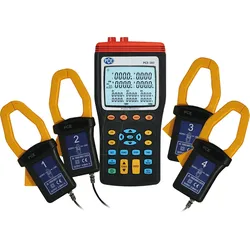
PCE 360 - Zangenmessgerät PCE-3603-Phasen-Leistungsmesser PCE-360 Netzanalysator für Leistung und Energiemessgerät (Echtzeit) misst Leistungsfaktor und Phasenwinkel , Wirk leistung, Scheinleistung und Blindleistung Echtzeitüberwachung, Aufzeichnung und - Spannungs-/ Strommessung (Echt-Effektiv) mit Stromzange zur Nullleitermessung max. Leiterdurchmesser 40 mm inklusive RS-232 Schnittstelle, RS-232-PC-Kabel und Übertragungs- und Auswerte-Software über Software analysierbare Oberwellen (Harmonische von Spannung und Strom) 512 K Datenlogger (20000 Messwertsätze) zusätzlicher Speicher für 99 Einzelmessungen grosses 10-fach-Display Datenspeicher PC-Schnittstelle ISO-Kalibrierung additional erhältlich Produktvorteile: Das Drei - Phasen - Amperemeter (Power-Analyzer) PCE-360 dient zur ein- oder dreiphasigen Leistungsmessung. Dabei stellt das grosse Display des Amperemeter bis zu 10 Werte gleichzeitig dar. 4 Stromzangen können gleichzeitig adaptiert werden. Im manuellen Modus kann der Leistungsmesser 99 Messwerte direkt speichern. Im Datenlogger-Modus können bis zu 20000 Messwerte gespeichert werden. Somit ist dieses 3 Phasen Leistungsmessgerät optimal zur Langzeitanalyse einsetzbar. Die im Gerät gesammelten Messwerte können bei Belieben zu einem PC übertragen und ausgewertet werden. Im Lieferumfang ist alles enthalten, was Sie zur Messung und Auswertung benötigen (auch Software und Datenkabel). Das Leistungsmessgerät wird werkskalibriert ausgeliefert, kann aber optional auch laborkalibriert und nach ISO zertifiziert werden (bei Erstbestellung oder auch bei einer Rekalibrierung, z.B. jährlich). Technische Daten: Spannungsmessung 50 ... 600,0 V Echt-Effektivwert Genauigkeit +-1,5 % vom Messwert Auflösung +10 Digit / 0,1 V Strommessung 3 ... 999,9 A Echt-Effektivwert Genauigkeit +-1,5 % vom Messwert Auflösung +15 Digit / 0,1 A Wirkleistung P 150 W... 999,9 kW Genauigkeit +-1,5 % vom Messwert Auflösung +20 Digit / 0,1 KW Scheinleistung S 150 VA... 999,9 kVA Genauigkeit +-1,5 % vom Messwert Auflösung +20 Digit / 0,1 KVA Blindleistung Q 150 VAR... 999,9 kVar Genauigkeit +-1,5 % vom Messwert Auflösung +20 Digit / 0,1 KVar Leistungsfaktor PF 0 ... +1 Genauigkeit +- 0,06 Auflösung 0,001 Phasenwinkel -90° .... +90° Genauigkeit +- 3° Auflösung 0,1 Frequenzmessung (U > 50V) 40 ... 100 Hz Genauigkeit +-1 % vom Messwert +2 Digit Auflösung 0,1 Hz Drehfelderkennung (UL > 50V) ja Wirkarbeit 0 ... 9999 MWh Genauigkeit +-1,5 % vom Messwert Auflösung +20 Digit Scheinarbeit 0 ... 9999 MVAh Genauigkeit +-1,5 % vom Messwert Auflösung +20 Digit Blindarbeit 0 ... 9999 MVarh Genauigkeit +-1,5 % vom Messwert Auflösung +20 Digit max. Stromzangenöffnung 40 mm Datenspeicher 50 Datensätze für manuelle Speicherung 4 GB SD-Karte für Datenlogging (99 Speicherplätze á 350.000 Datensätze) Schnittstelle Seriell über USB-Kabel Display Beleuchtetes LC-Display Versorgung 8 x 1,5 V Typ AA (Mignon) Abmessungen 235 x 117 x 54 mm Gewicht 730 g Umgebungsbedingungen max. 85 % relative Feuchtigkeit / 0 ... +40 °C Schutzart / Normung IP 30 / IEC 61 010, 600 V / CAT III Lieferumfang: 1 x Leistungsmesser PCE-360 4 x Stromzange 4 x isolierte Abgreifklemme an je 3 m Kabel 4 x Sicherheitsmessleitung 8 x Batterie 1 x Netzadapter 1 x Tragetasche 1 x USB-PC-Kabel 1 x Software (englischsprachig, deutsch beschrieben und bebildert) 1 x Bedienungsanleitung1506,80 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall eingeschränkt ist. Zudem kann eine Rechtsschutzversicherung sinnvoll sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzudecken. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich vor beruflichen Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor beruflichen Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schutz bei Schäden bietet, die im Rahmen der beruflichen Tätigkeit entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Zudem kann eine Berufsunfähigkeitsversicherung sinnvoll sein, um sich gegen den Verlust der Arbeitskraft abzusichern. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich vor beruflichen Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor beruflichen Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schäden abdeckt, die im Rahmen der beruflichen Tätigkeit an Dritten entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet zusätzlichen Schutz, indem sie Einkommensverluste bei dauerhafter Arbeitsunfähigkeit ausgleicht. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich gegen berufliche Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich gegen berufliche Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schutz bei Schäden bietet, die im Rahmen der beruflichen Tätigkeit an Dritten entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung kann ebenfalls sinnvoll sein, um die Existenz bei längerer Arbeitsunfähigkeit abzusichern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.