Domain berufsunfähigkeitsversicherung-freiberufler.de kaufen?
Wir ziehen mit dem Projekt
berufsunfähigkeitsversicherung-freiberufler.de um.
Sind Sie am Kauf der Domain
berufsunfähigkeitsversicherung-freiberufler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain berufsunfähigkeitsversicherung-freiberufler.de kaufen?
Was ist der Unterschied zwischen "reason why" und "consumer benefit"?
"Reason why" bezieht sich auf den Grund oder die Begründung, warum etwas getan oder gekauft wird. Es kann sich auf die Motivation oder den Anreiz beziehen, der eine Person dazu bringt, eine bestimmte Handlung auszuführen. "Consumer benefit" hingegen bezieht sich auf den Nutzen oder den Mehrwert, den ein Verbraucher aus einem Produkt oder einer Dienstleistung zieht. Es konzentriert sich auf die Vorteile, die ein Kunde durch den Kauf oder die Nutzung eines bestimmten Produkts erhält. **
Was ist der Unterschied zwischen einem Consumer-Camcorder und einem Smartphone?
Ein Consumer-Camcorder ist speziell für die Aufnahme von Videos konzipiert und bietet in der Regel eine bessere Bild- und Tonqualität sowie mehr manuelle Einstellungsmöglichkeiten als ein Smartphone. Es verfügt oft über einen größeren Sensor, einen leistungsstärkeren Bildprozessor und ein hochwertiges Objektiv. Ein Smartphone hingegen bietet zwar auch die Möglichkeit, Videos aufzunehmen, ist jedoch in erster Linie ein Mobiltelefon mit zusätzlicher Kamerafunktion. **

Ähnliche Suchbegriffe für Consumer
Top-Angebote
Produkte zum Begriff Consumer:
-
Solomon, Michael: Consumer Behavior, Global EditionConsumer Behavior, Global Edition , Consumer Behavior: Buying, Having, and Being, Global Edition covers all of the processes involved when we select, purchase, use or dispose of products, services, ideas or experiences. It investigates the many factors that affect our consumption choices (and non-choices), especially in the era of social media and the digital age. Since we're all consumers, many of the topics have both professional and personal relevance, making it easy to apply the theories outside of class. Featuring new co-author, Cristel Antonia Russell, the 14th Edition has been significantly revised to elevate its flow, focus, intentionality, freshness and attention to practice. , > , Auflage: 14. Auflage, Erscheinungsjahr: 20231127, Produktform: Kartoniert, Autoren: Solomon, Michael~Solomon, Michael R.~Russell, Cristel Antonia, Auflage: 23014, Auflage/Ausgabe: 14. Auflage, Seitenzahl/Blattzahl: 544, Fachschema: Absatz / Marketing~Marketing~Vermarktung, Warengruppe: HC/Wirtschaft/Werbung, Marketing, Fachkategorie: Vertrieb und Marketing, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Prentice Hall, Verlag: Prentice Hall, Länge: 275, Breite: 216, Höhe: 25, Gewicht: 1156, Produktform: Kartoniert, Genre: Importe, Genre: Importe,92,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein und die Arbeitskraft zu erhalten. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall dauerhaft eingeschränkt ist. Zudem ist eine Absicherung gegen Betriebsausfall durch eine entsprechende Versicherung sinnvoll, um finanzielle Einbußen bei Unterbrechung des Geschäftsbetriebs zu vermeiden. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Berufsunfähigkeitsversicherung ist ebenfalls entscheidend, um Einkommensverluste im Falle einer berufsbedingten Krankheit oder Verletzung abzusichern. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Krankheitsfall medizinische Kosten zu decken. Zudem kann eine Rechtsschutzversicherung hilfreich sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzusichern. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall eingeschränkt wird. Zudem kann eine Rechtsschutzversicherung sinnvoll sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzudecken. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall eingeschränkt ist. Zudem kann eine Rechtsschutzversicherung sinnvoll sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzudecken. **
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich vor beruflichen Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor beruflichen Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schutz bei Schäden bietet, die im Rahmen der beruflichen Tätigkeit entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Zudem kann eine Berufsunfähigkeitsversicherung sinnvoll sein, um sich gegen den Verlust der Arbeitskraft abzusichern. **
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich vor beruflichen Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor beruflichen Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schäden abdeckt, die im Rahmen der beruflichen Tätigkeit an Dritten entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet zusätzlichen Schutz, indem sie Einkommensverluste bei dauerhafter Arbeitsunfähigkeit ausgleicht. **
Top-Angebote
Produkte zum Begriff Consumer:
-
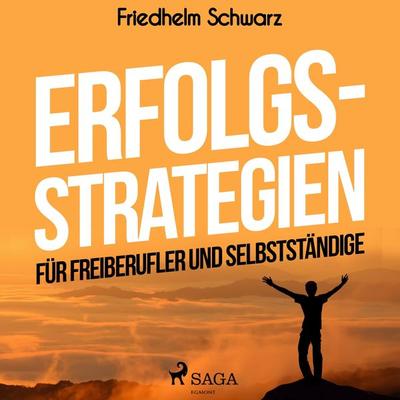
Erfolgsstrategien für Freiberufler und Selbstständige (Ungekürzt) - Friedhelm Schwarz, Audio, 9788726071238Erfolgsstrategien Für Freiberufler Und Selbstständige (ungekürzt) Von Friedhelm Schwarz, Saga Egmont, 978-87-26-07123-8, Sprecher: Senta Vogt, Sprache: Deutsch12,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Solomon, Michael: Consumer Behavior, Global EditionConsumer Behavior, Global Edition , Consumer Behavior: Buying, Having, and Being, Global Edition covers all of the processes involved when we select, purchase, use or dispose of products, services, ideas or experiences. It investigates the many factors that affect our consumption choices (and non-choices), especially in the era of social media and the digital age. Since we're all consumers, many of the topics have both professional and personal relevance, making it easy to apply the theories outside of class. Featuring new co-author, Cristel Antonia Russell, the 14th Edition has been significantly revised to elevate its flow, focus, intentionality, freshness and attention to practice. , > , Auflage: 14. Auflage, Erscheinungsjahr: 20231127, Produktform: Kartoniert, Autoren: Solomon, Michael~Solomon, Michael R.~Russell, Cristel Antonia, Auflage: 23014, Auflage/Ausgabe: 14. Auflage, Seitenzahl/Blattzahl: 544, Fachschema: Absatz / Marketing~Marketing~Vermarktung, Warengruppe: HC/Wirtschaft/Werbung, Marketing, Fachkategorie: Vertrieb und Marketing, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Prentice Hall, Verlag: Prentice Hall, Länge: 275, Breite: 216, Höhe: 25, Gewicht: 1156, Produktform: Kartoniert, Genre: Importe, Genre: Importe,92,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen "reason why" und "consumer benefit"?
"Reason why" bezieht sich auf den Grund oder die Begründung, warum etwas getan oder gekauft wird. Es kann sich auf die Motivation oder den Anreiz beziehen, der eine Person dazu bringt, eine bestimmte Handlung auszuführen. "Consumer benefit" hingegen bezieht sich auf den Nutzen oder den Mehrwert, den ein Verbraucher aus einem Produkt oder einer Dienstleistung zieht. Es konzentriert sich auf die Vorteile, die ein Kunde durch den Kauf oder die Nutzung eines bestimmten Produkts erhält. **
-
Was ist der Unterschied zwischen einem Consumer-Camcorder und einem Smartphone?
Ein Consumer-Camcorder ist speziell für die Aufnahme von Videos konzipiert und bietet in der Regel eine bessere Bild- und Tonqualität sowie mehr manuelle Einstellungsmöglichkeiten als ein Smartphone. Es verfügt oft über einen größeren Sensor, einen leistungsstärkeren Bildprozessor und ein hochwertiges Objektiv. Ein Smartphone hingegen bietet zwar auch die Möglichkeit, Videos aufzunehmen, ist jedoch in erster Linie ein Mobiltelefon mit zusätzlicher Kamerafunktion. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein und die Arbeitskraft zu erhalten. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall dauerhaft eingeschränkt ist. Zudem ist eine Absicherung gegen Betriebsausfall durch eine entsprechende Versicherung sinnvoll, um finanzielle Einbußen bei Unterbrechung des Geschäftsbetriebs zu vermeiden. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Berufsunfähigkeitsversicherung ist ebenfalls entscheidend, um Einkommensverluste im Falle einer berufsbedingten Krankheit oder Verletzung abzusichern. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Krankheitsfall medizinische Kosten zu decken. Zudem kann eine Rechtsschutzversicherung hilfreich sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzusichern. **
Ähnliche Suchbegriffe für Consumer
-
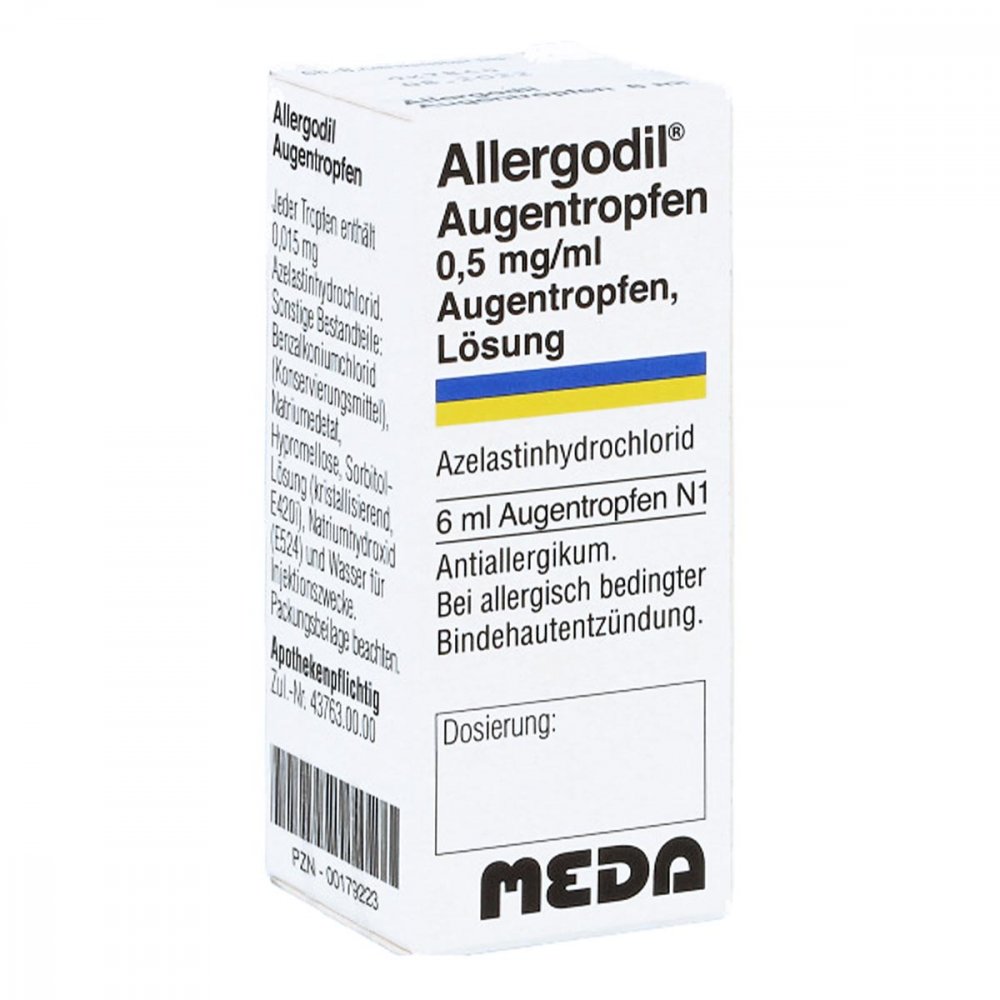
Cooper Consumer Health Deutschland GmbH Allergodil 00179223Anwendungsgebiet von AllergodilGereizte, gerötete, tränende und juckende Augen. Allergiker kennen es nur zu gut. Alle das sind häufige Anzeichen von Heuschnupfen und beeinträchtigen die Lebensqualität enorm. Um eine schnelle Symptomlinderung zu erzielen, kann Allergodil eingesetzt werden. Die Augentropfen enthalten als Wirkstoff ein Antihistaminikum. Allergodil ist sehr schnell wirksam und hält bis zu 10 Stunden an. Wirkungsweise von Allergodil Allergodil enthält den Wirkstoff Azelastin, ein sogenanntes Antihistaminikum. Antihistaminika verhindern die Wirkungen von Histaminen, die vom Körper im Zusammenhang mit einer allergischen Reaktion freigesetzt werden. Wirkstoffe / Inhaltsstoffe / Zutaten0.5 mg Azelastin hydrochlorid0.46 mg AzelastinDinatrium edetat 2-Wasser Hilfstoff (+)Hypromellose Hilfstoff (+)Natrium hydroxid Hilfstoff (+)Sorbitol Lösung 70%, kristallisierend Hilfstoff (+)Wasser, für Injektionszwecke Hilfstoff (+)0.125 mg Benzalkonium chlorid Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werden,wenn Sie überempfindlich (allergisch) gegen den Wirkstoff Azelastinhydrochlorid oder einen der sonstigen Bestandteile sind.Falls das bei Ihnen zutrifft, sprechen Sie mit Ihrem Arzt oder Apotheker.DosierungWenden Sie das Arzneimittel immer genau nach Anweisung des Arztes an.Ein wichtiger Hinweis:Bitte fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht ganz sicher sind, wie Sie dieses Medikament anwenden sollen und wie die richtige Dosis ist.Durch Heuschnupfen bedingte Augenbeschwerden (saisonale allergische Konjunktivitis)Anwendung bei Erwachsenen und Kindern ab 4 Jahren:Die übliche Dosis ist morgens und abends ein Tropfen in jedes Auge.Falls Sie einen Kontakt mit Blüten-Pollen erwarten, können Sie die übliche Dosis vorbeugend anwenden, bevor Sie das Haus verlassen.Durch eine Allergie bedingte Augenbeschwerden (nicht-saisonale (perenniale) allergische Konjunktivitis)Anwendung bei Erwachsenen un8,09 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall eingeschränkt wird. Zudem kann eine Rechtsschutzversicherung sinnvoll sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzudecken. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall eingeschränkt ist. Zudem kann eine Rechtsschutzversicherung sinnvoll sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzudecken. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich vor beruflichen Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor beruflichen Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schutz bei Schäden bietet, die im Rahmen der beruflichen Tätigkeit entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Zudem kann eine Berufsunfähigkeitsversicherung sinnvoll sein, um sich gegen den Verlust der Arbeitskraft abzusichern. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich vor beruflichen Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor beruflichen Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schäden abdeckt, die im Rahmen der beruflichen Tätigkeit an Dritten entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet zusätzlichen Schutz, indem sie Einkommensverluste bei dauerhafter Arbeitsunfähigkeit ausgleicht. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.