Domain berufsunfähigkeitsversicherung-freiberufler.de kaufen?
Wir ziehen mit dem Projekt
berufsunfähigkeitsversicherung-freiberufler.de um.
Sind Sie am Kauf der Domain
berufsunfähigkeitsversicherung-freiberufler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain berufsunfähigkeitsversicherung-freiberufler.de kaufen?
Was ist ein USB-Merger?
Ein USB-Merger ist ein Gerät oder eine Software, die mehrere USB-Anschlüsse zu einem einzigen Anschluss zusammenführt. Dadurch können mehrere USB-Geräte gleichzeitig an einen Computer angeschlossen werden, ohne dass zusätzliche USB-Ports benötigt werden. Dies kann besonders nützlich sein, wenn ein Computer nur über begrenzte USB-Anschlüsse verfügt. **
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein und die Arbeitskraft zu erhalten. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall dauerhaft eingeschränkt ist. Zudem ist eine Absicherung gegen Betriebsausfall durch eine entsprechende Versicherung sinnvoll, um finanzielle Einbußen bei Unterbrechung des Geschäftsbetriebs zu vermeiden. **

Ähnliche Suchbegriffe für Merger
Top-Angebote
Produkte zum Begriff Merger:
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Berufsunfähigkeitsversicherung ist ebenfalls entscheidend, um Einkommensverluste im Falle einer berufsbedingten Krankheit oder Verletzung abzusichern. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Krankheitsfall medizinische Kosten zu decken. Zudem kann eine Rechtsschutzversicherung hilfreich sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzusichern. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall eingeschränkt wird. Zudem kann eine Rechtsschutzversicherung sinnvoll sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzudecken. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall eingeschränkt ist. Zudem kann eine Rechtsschutzversicherung sinnvoll sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzudecken. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich vor beruflichen Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor beruflichen Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schutz bei Schäden bietet, die im Rahmen der beruflichen Tätigkeit entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Zudem kann eine Berufsunfähigkeitsversicherung sinnvoll sein, um sich gegen den Verlust der Arbeitskraft abzusichern. **

Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich vor beruflichen Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor beruflichen Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schäden abdeckt, die im Rahmen der beruflichen Tätigkeit an Dritten entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet zusätzlichen Schutz, indem sie Einkommensverluste bei dauerhafter Arbeitsunfähigkeit ausgleicht. **
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich gegen berufliche Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich gegen berufliche Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schutz bei Schäden bietet, die im Rahmen der beruflichen Tätigkeit an Dritten entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung kann ebenfalls sinnvoll sein, um die Existenz bei längerer Arbeitsunfähigkeit abzusichern. **
Top-Angebote
Produkte zum Begriff Merger:
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein USB-Merger?
Ein USB-Merger ist ein Gerät oder eine Software, die mehrere USB-Anschlüsse zu einem einzigen Anschluss zusammenführt. Dadurch können mehrere USB-Geräte gleichzeitig an einen Computer angeschlossen werden, ohne dass zusätzliche USB-Ports benötigt werden. Dies kann besonders nützlich sein, wenn ein Computer nur über begrenzte USB-Anschlüsse verfügt. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein und die Arbeitskraft zu erhalten. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall dauerhaft eingeschränkt ist. Zudem ist eine Absicherung gegen Betriebsausfall durch eine entsprechende Versicherung sinnvoll, um finanzielle Einbußen bei Unterbrechung des Geschäftsbetriebs zu vermeiden. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Berufsunfähigkeitsversicherung ist ebenfalls entscheidend, um Einkommensverluste im Falle einer berufsbedingten Krankheit oder Verletzung abzusichern. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Krankheitsfall medizinische Kosten zu decken. Zudem kann eine Rechtsschutzversicherung hilfreich sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzusichern. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall eingeschränkt wird. Zudem kann eine Rechtsschutzversicherung sinnvoll sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzudecken. **
Ähnliche Suchbegriffe für Merger
-
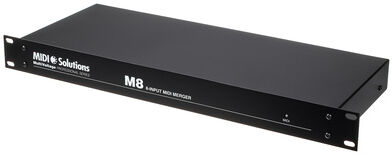
MIDI Solutions M8 MergerMIDI Solutions M8 Merger; 8x MIDI-Eingang und 2x MIDI-Ausgang; alle MIDI-Signale der Eingänge werden zu einem Signal zusammengefügt; verarbeitet auch SysEx und MIDI Timecode; wird über das MIDI Kabel mit Strom versorgt; Bauform: 19" 1HE299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BriteQ DMS-26 Merger-SplitterBriteQ DMS-26 Merger-Splitter BriteQ DMS-26 Merger - Splitter, die perfekte Gesamtlösung zur Absicherung Ihrer Anlage: 100 % elektrische Isolation zwischen allen Ein-/Ausgängen Staffelpreise auf Anfrage ab: 16 Stück Features die Mergerfunktion verbindet 2 DMX Signale auf verschiedene Arten: HTP: der höchste Wert von 2 identischen Kanälen von 2 DMX-Signalen hat Vorrang Backup: wenn das DMX-Signal an Eingang A ausfällt, übernimmt sofort das DMX Signal an Eingang B Merger: DMX Signale von 2 verschiedenen Controllern können miteinander verbunden werden und in einem Kabel übertragen werden die Splitterfunktion verteilt die DMX Signale an den Eingängen über 6 identische Ausgänge, die 100% von einander isoliert sind die Zeiteinstellung der DMX-Ausgänge kann von 23ms bis 45ms eingestellt werden einfaches Einstellen über 4-Zahlen-LED-Display das Ausgangsverhalten kann gewählt werden, wenn plötzlich beide DMX-Eingänge ausfallen: Null: kein DMX-Signal an den Ausgängen Hold: die letzten DMX-Werte an den Ausgängen beibehalten Clear: die DMX-Werte an allen Ausgängen auf Null setzen Technische Daten Betriebsspannung: AC 230V - 50Hz Anschlüsse: 3-pol. und 5 pol. XLR Buchsen DMX Refresh Rate: 23ms (44Hz) -> 45ms (22Hz) Anzahl DMX Eingänge: 2 Anzahl DMX Ausgänge: 6 Maße: 482 x 44 x 150 mm (19", 1HE) Gewicht: 2,9kg259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall eingeschränkt ist. Zudem kann eine Rechtsschutzversicherung sinnvoll sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzudecken. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich vor beruflichen Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor beruflichen Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schutz bei Schäden bietet, die im Rahmen der beruflichen Tätigkeit entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Zudem kann eine Berufsunfähigkeitsversicherung sinnvoll sein, um sich gegen den Verlust der Arbeitskraft abzusichern. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich vor beruflichen Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor beruflichen Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schäden abdeckt, die im Rahmen der beruflichen Tätigkeit an Dritten entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet zusätzlichen Schutz, indem sie Einkommensverluste bei dauerhafter Arbeitsunfähigkeit ausgleicht. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich gegen berufliche Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich gegen berufliche Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schutz bei Schäden bietet, die im Rahmen der beruflichen Tätigkeit an Dritten entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung kann ebenfalls sinnvoll sein, um die Existenz bei längerer Arbeitsunfähigkeit abzusichern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.