Domain berufsunfähigkeitsversicherung-freiberufler.de kaufen?
Wir ziehen mit dem Projekt
berufsunfähigkeitsversicherung-freiberufler.de um.
Sind Sie am Kauf der Domain
berufsunfähigkeitsversicherung-freiberufler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain berufsunfähigkeitsversicherung-freiberufler.de kaufen?
Was verursacht Risse im Möbellack?
Risse im Möbellack können durch verschiedene Faktoren verursacht werden. Dazu gehören zum Beispiel Temperaturschwankungen, Feuchtigkeit, unsachgemäße Anwendung des Lacks oder auch Alterungsprozesse des Materials. Es ist wichtig, die Ursache zu identifizieren, um geeignete Maßnahmen zur Reparatur oder Vorbeugung zu ergreifen. **
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein und die Arbeitskraft zu erhalten. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall dauerhaft eingeschränkt ist. Zudem ist eine Absicherung gegen Betriebsausfall durch eine entsprechende Versicherung sinnvoll, um finanzielle Einbußen bei Unterbrechung des Geschäftsbetriebs zu vermeiden. **
Ähnliche Suchbegriffe für Möbellack
Top-Angebote
Produkte zum Begriff Möbellack:
-
MIPA 2K-PU Holzlack PU230-10 matt Möbellack in RAL-Farben PG1, 1kgSchnelltrocknender 2K-Polyurethanlack für die hochwertige Möbellackierung (Bad-, Küchen-, Büromöbel). Geeignet zur Spritz- und Giessapplikation. Nicht zum Streichen! Inhalt: 1kg Farbe: RAL-Standard Farbtöne PG1 (s. Preisgruppen-Schlüssel) Glanzgrad : matt Eigenschaften : - Chemische Beanspruchungsgruppe 1B - kurze Trockenzeit - hohe UV- und Wetterbeständigkeit - sehr gute Wasserbeständigkeit - lösemittelfest - Temperaturbeständigkeit: Dauerbelastung: 80°C; Kurzzeitbelastung: 120°C - Haftung (DIN 53 151): Furnierflächen, Folienflächen, Massivholz: Gt 0 (sehr gut) Verdünnung: Mipa 2K-Verdünnung Härter: Mipa H5, H10 Mischungsverhältnis n. Gewicht: 10 : 1 (Lack : Härter) Topfzeit: 24h Theoret. Ergiebigkeit: 8 - 11m2 / kg (je Schicht) Vorschliff mit P180 - P280 und gründlich entstauben. Die Endhärte wird nach 2 - 3 Tagen (20°C) erreicht.20,90 €*Versand: 5,40 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
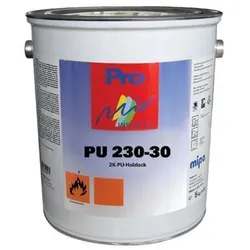
MIPA 2K-PU Holzlack PU230-30 seidenmatt Möbellack in RAL-Farben PG2, 1kgSchnelltrocknender 2K-Polyurethanlack für die hochwertige Möbellackierung (Bad-, Küchen-, Büromöbel). Geeignet zur Spritz- und Giessapplikation. Nicht zum Streichen! Inhalt: 1kg Farbe: RAL-Standard Farbtöne PG2 (s. Preisgruppen-Schlüssel) Glanzgrad : seidenmatt Eigenschaften : - Chemische Beanspruchungsgruppe 1B - kurze Trockenzeit - hohe UV- und Wetterbeständigkeit - sehr gute Wasserbeständigkeit - lösemittelfest - Temperaturbeständigkeit: Dauerbelastung: 80°C; Kurzzeitbelastung: 120°C - Haftung (DIN 53 151): Furnierflächen, Folienflächen, Massivholz: Gt 0 (sehr gut) Verdünnung: Mipa 2K-Verdünnung Härter: Mipa H5, H10 Mischungsverhältnis n. Gewicht: 10 : 1 (Lack : Härter) Topfzeit: 24h Theoret. Ergiebigkeit: 8 - 11m2 / kg (je Schicht) Vorschliff mit P180 - P280 und gründlich entstauben. Die Endhärte wird nach 2 - 3 Tagen (20°C) erreicht.22,70 €*Versand: 5,40 €Sichere Weiterleitung zum Anbieter
-
MIPA 2K-PU Holzlack PU230-30 seidenmatt Möbellack in RAL-Farben PG3, 1kgSchnelltrocknender 2K-Polyurethanlack für die hochwertige Möbellackierung (Bad-, Küchen-, Büromöbel). Geeignet zur Spritz- und Giessapplikation. Nicht zum Streichen! Inhalt: 1kg Farbe: RAL-Standard Farbtöne PG3 (s. Preisgruppen-Schlüssel) Glanzgrad : seidenmatt Eigenschaften : - Chemische Beanspruchungsgruppe 1B - kurze Trockenzeit - hohe UV- und Wetterbeständigkeit - sehr gute Wasserbeständigkeit - lösemittelfest - Temperaturbeständigkeit: Dauerbelastung: 80°C; Kurzzeitbelastung: 120°C - Haftung (DIN 53 151): Furnierflächen, Folienflächen, Massivholz: Gt 0 (sehr gut) Verdünnung: Mipa 2K-Verdünnung Härter: Mipa H5, H10 Mischungsverhältnis n. Gewicht: 10 : 1 (Lack : Härter) Topfzeit: 24h Theoret. Ergiebigkeit: 8 - 11m2 / kg (je Schicht) Vorschliff mit P180 - P280 und gründlich entstauben. Die Endhärte wird nach 2 - 3 Tagen (20°C) erreicht.27,49 €*Versand: 5,40 €Sichere Weiterleitung zum Anbieter


-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Berufsunfähigkeitsversicherung ist ebenfalls entscheidend, um Einkommensverluste im Falle einer berufsbedingten Krankheit oder Verletzung abzusichern. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Krankheitsfall medizinische Kosten zu decken. Zudem kann eine Rechtsschutzversicherung hilfreich sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzusichern. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall eingeschränkt wird. Zudem kann eine Rechtsschutzversicherung sinnvoll sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzudecken. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall eingeschränkt ist. Zudem kann eine Rechtsschutzversicherung sinnvoll sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzudecken. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich vor beruflichen Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor beruflichen Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schutz bei Schäden bietet, die im Rahmen der beruflichen Tätigkeit entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Zudem kann eine Berufsunfähigkeitsversicherung sinnvoll sein, um sich gegen den Verlust der Arbeitskraft abzusichern. **

Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich vor beruflichen Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor beruflichen Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schäden abdeckt, die im Rahmen der beruflichen Tätigkeit an Dritten entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet zusätzlichen Schutz, indem sie Einkommensverluste bei dauerhafter Arbeitsunfähigkeit ausgleicht. **
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich gegen berufliche Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich gegen berufliche Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schutz bei Schäden bietet, die im Rahmen der beruflichen Tätigkeit an Dritten entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung kann ebenfalls sinnvoll sein, um die Existenz bei längerer Arbeitsunfähigkeit abzusichern. **
Top-Angebote
Produkte zum Begriff Möbellack:
-
Erfolgsstrategien für Freiberufler und Selbstständige (Ungekürzt) - Friedhelm Schwarz, Audio, 9788726071238Erfolgsstrategien Für Freiberufler Und Selbstständige (ungekürzt) Von Friedhelm Schwarz, Saga Egmont, 978-87-26-07123-8, Sprecher: Senta Vogt, Sprache: Deutsch12,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MIPA 2K-PU Holzlack PU230-10 matt Möbellack in RAL-Farben PG1, 1kgSchnelltrocknender 2K-Polyurethanlack für die hochwertige Möbellackierung (Bad-, Küchen-, Büromöbel). Geeignet zur Spritz- und Giessapplikation. Nicht zum Streichen! Inhalt: 1kg Farbe: RAL-Standard Farbtöne PG1 (s. Preisgruppen-Schlüssel) Glanzgrad : matt Eigenschaften : - Chemische Beanspruchungsgruppe 1B - kurze Trockenzeit - hohe UV- und Wetterbeständigkeit - sehr gute Wasserbeständigkeit - lösemittelfest - Temperaturbeständigkeit: Dauerbelastung: 80°C; Kurzzeitbelastung: 120°C - Haftung (DIN 53 151): Furnierflächen, Folienflächen, Massivholz: Gt 0 (sehr gut) Verdünnung: Mipa 2K-Verdünnung Härter: Mipa H5, H10 Mischungsverhältnis n. Gewicht: 10 : 1 (Lack : Härter) Topfzeit: 24h Theoret. Ergiebigkeit: 8 - 11m2 / kg (je Schicht) Vorschliff mit P180 - P280 und gründlich entstauben. Die Endhärte wird nach 2 - 3 Tagen (20°C) erreicht.20,90 €*Versand: 5,40 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was verursacht Risse im Möbellack?
Risse im Möbellack können durch verschiedene Faktoren verursacht werden. Dazu gehören zum Beispiel Temperaturschwankungen, Feuchtigkeit, unsachgemäße Anwendung des Lacks oder auch Alterungsprozesse des Materials. Es ist wichtig, die Ursache zu identifizieren, um geeignete Maßnahmen zur Reparatur oder Vorbeugung zu ergreifen. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein und die Arbeitskraft zu erhalten. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall dauerhaft eingeschränkt ist. Zudem ist eine Absicherung gegen Betriebsausfall durch eine entsprechende Versicherung sinnvoll, um finanzielle Einbußen bei Unterbrechung des Geschäftsbetriebs zu vermeiden. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Berufsunfähigkeitsversicherung ist ebenfalls entscheidend, um Einkommensverluste im Falle einer berufsbedingten Krankheit oder Verletzung abzusichern. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Krankheitsfall medizinische Kosten zu decken. Zudem kann eine Rechtsschutzversicherung hilfreich sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzusichern. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall eingeschränkt wird. Zudem kann eine Rechtsschutzversicherung sinnvoll sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzudecken. **
Ähnliche Suchbegriffe für Möbellack
-
MIPA 2K-PU Holzlack PU230-30 seidenmatt Möbellack in RAL-Farben PG2, 1kgSchnelltrocknender 2K-Polyurethanlack für die hochwertige Möbellackierung (Bad-, Küchen-, Büromöbel). Geeignet zur Spritz- und Giessapplikation. Nicht zum Streichen! Inhalt: 1kg Farbe: RAL-Standard Farbtöne PG2 (s. Preisgruppen-Schlüssel) Glanzgrad : seidenmatt Eigenschaften : - Chemische Beanspruchungsgruppe 1B - kurze Trockenzeit - hohe UV- und Wetterbeständigkeit - sehr gute Wasserbeständigkeit - lösemittelfest - Temperaturbeständigkeit: Dauerbelastung: 80°C; Kurzzeitbelastung: 120°C - Haftung (DIN 53 151): Furnierflächen, Folienflächen, Massivholz: Gt 0 (sehr gut) Verdünnung: Mipa 2K-Verdünnung Härter: Mipa H5, H10 Mischungsverhältnis n. Gewicht: 10 : 1 (Lack : Härter) Topfzeit: 24h Theoret. Ergiebigkeit: 8 - 11m2 / kg (je Schicht) Vorschliff mit P180 - P280 und gründlich entstauben. Die Endhärte wird nach 2 - 3 Tagen (20°C) erreicht.22,70 €*Versand: 5,40 €Sichere Weiterleitung zum Anbieter
-
MIPA 2K-PU Holzlack PU230-30 seidenmatt Möbellack in RAL-Farben PG3, 1kgSchnelltrocknender 2K-Polyurethanlack für die hochwertige Möbellackierung (Bad-, Küchen-, Büromöbel). Geeignet zur Spritz- und Giessapplikation. Nicht zum Streichen! Inhalt: 1kg Farbe: RAL-Standard Farbtöne PG3 (s. Preisgruppen-Schlüssel) Glanzgrad : seidenmatt Eigenschaften : - Chemische Beanspruchungsgruppe 1B - kurze Trockenzeit - hohe UV- und Wetterbeständigkeit - sehr gute Wasserbeständigkeit - lösemittelfest - Temperaturbeständigkeit: Dauerbelastung: 80°C; Kurzzeitbelastung: 120°C - Haftung (DIN 53 151): Furnierflächen, Folienflächen, Massivholz: Gt 0 (sehr gut) Verdünnung: Mipa 2K-Verdünnung Härter: Mipa H5, H10 Mischungsverhältnis n. Gewicht: 10 : 1 (Lack : Härter) Topfzeit: 24h Theoret. Ergiebigkeit: 8 - 11m2 / kg (je Schicht) Vorschliff mit P180 - P280 und gründlich entstauben. Die Endhärte wird nach 2 - 3 Tagen (20°C) erreicht.27,49 €*Versand: 5,40 €Sichere Weiterleitung zum Anbieter
-
MIPA 2K-PU Holzlack PU230-30 seidenmatt Möbellack in RAL-Farben PG1, 1kgSchnelltrocknender 2K-Polyurethanlack für die hochwertige Möbellackierung (Bad-, Küchen-, Büromöbel). Geeignet zur Spritz- und Giessapplikation. Nicht zum Streichen! Inhalt: 1kg Farbe: RAL-Standard Farbtöne PG1 (s. Preisgruppen-Schlüssel) Glanzgrad : seidenmatt Eigenschaften : - Chemische Beanspruchungsgruppe 1B - kurze Trockenzeit - hohe UV- und Wetterbeständigkeit - sehr gute Wasserbeständigkeit - lösemittelfest - Temperaturbeständigkeit: Dauerbelastung: 80°C; Kurzzeitbelastung: 120°C - Haftung (DIN 53 151): Furnierflächen, Folienflächen, Massivholz: Gt 0 (sehr gut) Verdünnung: Mipa 2K-Verdünnung Härter: Mipa H5, H10 Mischungsverhältnis n. Gewicht: 10 : 1 (Lack : Härter) Topfzeit: 24h Theoret. Ergiebigkeit: 8 - 11m2 / kg (je Schicht) Vorschliff mit P180 - P280 und gründlich entstauben. Die Endhärte wird nach 2 - 3 Tagen (20°C) erreicht.20,90 €*Versand: 5,40 €Sichere Weiterleitung zum Anbieter
-
MIPA 2K-PU Holzlack PU230-90 glänzend Möbellack in RAL-Farben PG2, 1kgSchnelltrocknender 2K-Polyurethanlack für die hochwertige Möbellackierung (Bad-, Küchen-, Büromöbel). Geeignet zur Spritz- und Giessapplikation. Nicht zum Streichen! Inhalt: 1kg Farbe: RAL-Standard Farbtöne PG2 (s. Preisgruppen-Schlüssel) Glanzgrad : glänzend Eigenschaften : - Chemische Beanspruchungsgruppe 1B - kurze Trockenzeit - hohe UV- und Wetterbeständigkeit - sehr gute Wasserbeständigkeit - lösemittelfest - Temperaturbeständigkeit: Dauerbelastung: 80°C; Kurzzeitbelastung: 120°C - Haftung (DIN 53 151): Furnierflächen, Folienflächen, Massivholz: Gt 0 (sehr gut) Verdünnung: Mipa 2K-Verdünnung Härter: Mipa H5, H10 Mischungsverhältnis n. Gewicht: 10 : 1 (Lack : Härter) Topfzeit: 24h Theoret. Ergiebigkeit: 8 - 11m2 / kg (je Schicht) Vorschliff mit P180 - P280 und gründlich entstauben. Die Endhärte wird nach 2 - 3 Tagen (20°C) erreicht.22,70 €*Versand: 5,40 €Sichere Weiterleitung zum Anbieter
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall eingeschränkt ist. Zudem kann eine Rechtsschutzversicherung sinnvoll sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzudecken. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich vor beruflichen Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor beruflichen Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schutz bei Schäden bietet, die im Rahmen der beruflichen Tätigkeit entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Zudem kann eine Berufsunfähigkeitsversicherung sinnvoll sein, um sich gegen den Verlust der Arbeitskraft abzusichern. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich vor beruflichen Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor beruflichen Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schäden abdeckt, die im Rahmen der beruflichen Tätigkeit an Dritten entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet zusätzlichen Schutz, indem sie Einkommensverluste bei dauerhafter Arbeitsunfähigkeit ausgleicht. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich gegen berufliche Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich gegen berufliche Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schutz bei Schäden bietet, die im Rahmen der beruflichen Tätigkeit an Dritten entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung kann ebenfalls sinnvoll sein, um die Existenz bei längerer Arbeitsunfähigkeit abzusichern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.