Domain berufsunfähigkeitsversicherung-freiberufler.de kaufen?
Wir ziehen mit dem Projekt
berufsunfähigkeitsversicherung-freiberufler.de um.
Sind Sie am Kauf der Domain
berufsunfähigkeitsversicherung-freiberufler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain berufsunfähigkeitsversicherung-freiberufler.de kaufen?
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein und die Arbeitskraft zu erhalten. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall dauerhaft eingeschränkt ist. Zudem ist eine Absicherung gegen Betriebsausfall durch eine entsprechende Versicherung sinnvoll, um finanzielle Einbußen bei Unterbrechung des Geschäftsbetriebs zu vermeiden. **
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Berufsunfähigkeitsversicherung ist ebenfalls entscheidend, um Einkommensverluste im Falle einer berufsbedingten Krankheit oder Verletzung abzusichern. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Krankheitsfall medizinische Kosten zu decken. Zudem kann eine Rechtsschutzversicherung hilfreich sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzusichern. **
Ähnliche Suchbegriffe für Redundancy
Top-Angebote
Produkte zum Begriff Redundancy:
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall eingeschränkt wird. Zudem kann eine Rechtsschutzversicherung sinnvoll sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzudecken. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall eingeschränkt ist. Zudem kann eine Rechtsschutzversicherung sinnvoll sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzudecken. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich vor beruflichen Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor beruflichen Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schutz bei Schäden bietet, die im Rahmen der beruflichen Tätigkeit entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Zudem kann eine Berufsunfähigkeitsversicherung sinnvoll sein, um sich gegen den Verlust der Arbeitskraft abzusichern. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich vor beruflichen Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor beruflichen Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schäden abdeckt, die im Rahmen der beruflichen Tätigkeit an Dritten entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet zusätzlichen Schutz, indem sie Einkommensverluste bei dauerhafter Arbeitsunfähigkeit ausgleicht. **

Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich gegen berufliche Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich gegen berufliche Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schutz bei Schäden bietet, die im Rahmen der beruflichen Tätigkeit an Dritten entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung kann ebenfalls sinnvoll sein, um die Existenz bei längerer Arbeitsunfähigkeit abzusichern. **
Was kostet eine Berufsunfähigkeitsversicherung für Selbstständige?
Was kostet eine Berufsunfähigkeitsversicherung für Selbstständige? Die Kosten für eine Berufsunfähigkeitsversicherung für Selbstständige hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Beruf, dem Gesundheitszustand und der Höhe der gewünschten Absicherung. In der Regel sind die Beiträge für Selbstständige etwas höher als für Angestellte, da das Risiko für Berufsunfähigkeit bei Selbstständigen als höher eingestuft wird. Es empfiehlt sich, verschiedene Angebote zu vergleichen und sich von einem Versicherungsexperten beraten zu lassen, um die passende und bezahlbare Berufsunfähigkeitsversicherung zu finden. **
Top-Angebote
Produkte zum Begriff Redundancy:
-
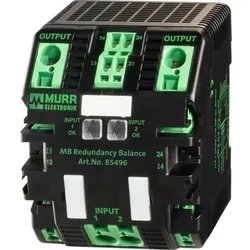
Murrelektronik MB Redundancy 85496Spannungsart der Versorgungsspannung=DC1. Ausgangsspannung=18..30 VMax. Ausgangsstrom 1=40 ANennwert Ausgangsspannung 1=24 VBemessungsversorgungsspannung bei DC=18..30 VAusführung des elektrischen Anschlusses=FederzuganschlussTragschienenmontage möglich=jaBreite=70 mmHöhe=90 mmTiefe=80 mm196,22 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
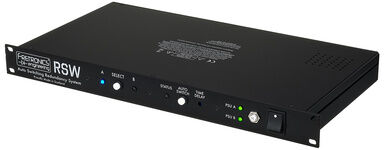
Fretronics RSW Auto Redundancy SystemFretronics Engineering RSW Auto Switching Redundancy System; Das RSW ist eine moderne Redundanzlösung für Audio-Setups von Gitarre und Bass, Es reduziert Setup-Komplexität, ersetzt mehrere Geräte und Netzteile, spart Kosten, Gewicht und vereinfacht den Aufbau; nahtloser Wechsel zwischen Modeller-Geräten per Knopfdruck; Die Automatische Umschaltung erkennt Stromausfall oder Inaktivität des Hauptmodellers und schaltet automatisch auf das Backup um ohne manuelles Eingreifen; Verwaltet alle Signale: Instrumentensignale, mehrzweck Klinkenbuchsen, Line-Level-Ausgänge und MIDI-Daten - damit bleiben Preset-Wechsel stets synchron; Universelle Eingangsspannung für weltweiten Einsatz ; Zwei hochwertige 12V Locking-Ausgänge (je 3A pro Ausgang) - weniger Bedarf an zusätzlichen Adaptern oder Netzteilen; integrierte Kaltgeräteanschlüsse ermöglichen die Versorgung weiterer netzbetriebener Geräte; gefertigt aus hochwertigen, verfügbaren Komponenten für maximale Zuverlässigkeit im Live-Betrieb; LED: A/B, Status, Time Delay, PSU A, PSU, B; Anschlüsse: In, Out A & B, A1, A2, B1, B2, M1, M2 (9 x 6,3 mm Stereoklinke); Input AL, AR, BL, BR (4 x XLR/6,3 mm Klinke Combo), Master Outputs L & R (2 x XLR Male), MIDI In, Out & Thru (3 x 5-Pin DIN), Tone S & R (2 x 6,3 mm Klinke), 2 x 12V 3A out (Hohlstecker Buchse 5,5 x 2,1 mm, Minuspol Innen), Netzspannung Weiterleitung (2 x Kaltgeräte Anschlüsse); enthalten); Abmessungen: (B x T x H): 483 x 230 x 44 mm; Gewicht: 2,3 kg; Made in UK1549,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein und die Arbeitskraft zu erhalten. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall dauerhaft eingeschränkt ist. Zudem ist eine Absicherung gegen Betriebsausfall durch eine entsprechende Versicherung sinnvoll, um finanzielle Einbußen bei Unterbrechung des Geschäftsbetriebs zu vermeiden. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Berufsunfähigkeitsversicherung ist ebenfalls entscheidend, um Einkommensverluste im Falle einer berufsbedingten Krankheit oder Verletzung abzusichern. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Krankheitsfall medizinische Kosten zu decken. Zudem kann eine Rechtsschutzversicherung hilfreich sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzusichern. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall eingeschränkt wird. Zudem kann eine Rechtsschutzversicherung sinnvoll sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzudecken. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall eingeschränkt ist. Zudem kann eine Rechtsschutzversicherung sinnvoll sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzudecken. **
Ähnliche Suchbegriffe für Redundancy
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich vor beruflichen Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor beruflichen Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schutz bei Schäden bietet, die im Rahmen der beruflichen Tätigkeit entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Zudem kann eine Berufsunfähigkeitsversicherung sinnvoll sein, um sich gegen den Verlust der Arbeitskraft abzusichern. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich vor beruflichen Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor beruflichen Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schäden abdeckt, die im Rahmen der beruflichen Tätigkeit an Dritten entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet zusätzlichen Schutz, indem sie Einkommensverluste bei dauerhafter Arbeitsunfähigkeit ausgleicht. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich gegen berufliche Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich gegen berufliche Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schutz bei Schäden bietet, die im Rahmen der beruflichen Tätigkeit an Dritten entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung kann ebenfalls sinnvoll sein, um die Existenz bei längerer Arbeitsunfähigkeit abzusichern. **
-
Was kostet eine Berufsunfähigkeitsversicherung für Selbstständige?
Was kostet eine Berufsunfähigkeitsversicherung für Selbstständige? Die Kosten für eine Berufsunfähigkeitsversicherung für Selbstständige hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Beruf, dem Gesundheitszustand und der Höhe der gewünschten Absicherung. In der Regel sind die Beiträge für Selbstständige etwas höher als für Angestellte, da das Risiko für Berufsunfähigkeit bei Selbstständigen als höher eingestuft wird. Es empfiehlt sich, verschiedene Angebote zu vergleichen und sich von einem Versicherungsexperten beraten zu lassen, um die passende und bezahlbare Berufsunfähigkeitsversicherung zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.