Domain berufsunfähigkeitsversicherung-freiberufler.de kaufen?
Wir ziehen mit dem Projekt
berufsunfähigkeitsversicherung-freiberufler.de um.
Sind Sie am Kauf der Domain
berufsunfähigkeitsversicherung-freiberufler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain berufsunfähigkeitsversicherung-freiberufler.de kaufen?
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein und die Arbeitskraft zu erhalten. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall dauerhaft eingeschränkt ist. Zudem ist eine Absicherung gegen Betriebsausfall durch eine entsprechende Versicherung sinnvoll, um finanzielle Einbußen bei Unterbrechung des Geschäftsbetriebs zu vermeiden. **
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Berufsunfähigkeitsversicherung ist ebenfalls entscheidend, um Einkommensverluste im Falle einer berufsbedingten Krankheit oder Verletzung abzusichern. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Krankheitsfall medizinische Kosten zu decken. Zudem kann eine Rechtsschutzversicherung hilfreich sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzusichern. **


Ähnliche Suchbegriffe für Verteilen
Top-Angebote
Produkte zum Begriff Verteilen:
-
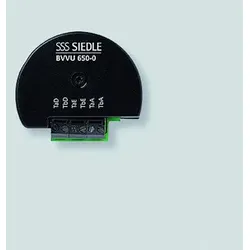
Bus-Videoverteiler F=verteilen BVVU 650-0Hinweis zur Installation: Die Installation nicht-steckerfertiger Geräte ist vom jeweiligen Netzbetreiber oder von einem eingetragenen Fachbetrieb vorzunehmen, der Ihnen auch bei der Einholung der Zustimmung des jeweiligen Netzbetreibers für die Installation des Gerätes behilflich ist. Bus-Video-Verteiler unsymmetrisch zum Aus-/Einkoppeln von In-Home: Video Teilnehmern. Schraubklemmen für Bus-Eingang, Bus-Durchgang und Bus-Ausgang.107,98 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
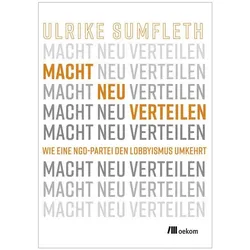
Macht neu verteilen, Sachbücher von Ulrike SumflethDas Buch "Macht neu verteilen" von Ulrike Sumfleth thematisiert die ungleichen Machtverhältnisse in der Politik, die durch den Einfluss von Konzernlobbys geprägt sind. Es wird aufgezeigt, wie die Interessen gemeinwohlorientierter Nichtregierungsorganisationen (NGOs) oft ignoriert werden, was zu einer Verzerrung der politischen Entscheidungsfindung führt. Sumfleth schlägt ein innovatives Konzept vor: die "NGO-Partei", die die Interessen dieser Organisationen bündelt und sich von ihnen beraten lässt. Diese neue Parteiform zielt darauf ab, Lobbyismus umzukehren und eine transparente, gemeinwohlorientierte Politik zu fördern. Das Buch bietet nicht nur eine Analyse der aktuellen Situation, sondern auch praktische Ansätze zur Umsetzung einer echten demokratischen Interessenvertretung. Es richtet sich an alle, die aktiv an der Neugestaltung der politischen Machtbalance mitwirken möchten.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vom Verteilen zum Abwerten, Fachbücher von Hannah ObertBahnhofsmissionen sind ein bislang kaum erforschter Ort niedrigschwelliger sozialer Arbeit. In dieser Ethnografie zu Devianzzuschreibungen werden Bahnhofsmissionen als street-level bureaucracies nach Lipsky betrachtet. Die Studie zeigt, dass die Spendenabhängigkeit der Einrichtung die Mitarbeitenden in einen Rollenkonflikt bringt, da diese so in ihrer Hilfsfähigkeit eingeschränkt werden. Wie werden diese Verteilungskonflikte aufgelöst? Dort, wo keine formalen organisationalen Verteilungsregeln bestehen, entscheiden die Mitarbeitenden allzu oft nach Ermessen. Um die benachteiligende Behandlung von Nutzer*innengruppen zu rechtfertigen, greifen sie dabei auf Abwertungsmechanismen zurück, die auch in der Mehrheitsgesellschaft weit verbreitet sind. In dieser Ethnografie werden Erkenntnisse Lipskys erneuert und auf das Feld der Bahnhofsmission bezogen. Die erhobenen Daten wurden komparativ mit der Grounded Theory Methodology analysiert. Dabei werden Phänomene wie Creaming und Parking ebenso betrachtet wie die interaktionale Herstellung von Worthiness auf Kosten der grössten NutzerInnengruppe.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall eingeschränkt wird. Zudem kann eine Rechtsschutzversicherung sinnvoll sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzudecken. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall eingeschränkt ist. Zudem kann eine Rechtsschutzversicherung sinnvoll sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzudecken. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich vor beruflichen Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor beruflichen Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schutz bei Schäden bietet, die im Rahmen der beruflichen Tätigkeit entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Zudem kann eine Berufsunfähigkeitsversicherung sinnvoll sein, um sich gegen den Verlust der Arbeitskraft abzusichern. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich vor beruflichen Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor beruflichen Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schäden abdeckt, die im Rahmen der beruflichen Tätigkeit an Dritten entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet zusätzlichen Schutz, indem sie Einkommensverluste bei dauerhafter Arbeitsunfähigkeit ausgleicht. **


Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich gegen berufliche Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich gegen berufliche Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schutz bei Schäden bietet, die im Rahmen der beruflichen Tätigkeit an Dritten entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung kann ebenfalls sinnvoll sein, um die Existenz bei längerer Arbeitsunfähigkeit abzusichern. **
Was kostet eine Berufsunfähigkeitsversicherung für Selbstständige?
Was kostet eine Berufsunfähigkeitsversicherung für Selbstständige? Die Kosten für eine Berufsunfähigkeitsversicherung für Selbstständige hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Beruf, dem Gesundheitszustand und der Höhe der gewünschten Absicherung. In der Regel sind die Beiträge für Selbstständige etwas höher als für Angestellte, da das Risiko für Berufsunfähigkeit bei Selbstständigen als höher eingestuft wird. Es empfiehlt sich, verschiedene Angebote zu vergleichen und sich von einem Versicherungsexperten beraten zu lassen, um die passende und bezahlbare Berufsunfähigkeitsversicherung zu finden. **
Top-Angebote
Produkte zum Begriff Verteilen:
-
Ritto Videoverteiler, systemunabhängig, F=verteilenAktiver Verteiler zum Aufteilen des Video-. signals. -1 Video-Eingang. -2 Video-Ausgänge. -Integrierter Abschlusswiderstand. -Montage in der Schalterdose. Abmessungen : 44x44x27 mm (BxHxT). Spannungsversorgung : über Video Netzgerät oder Netztrafo. Temperaturbereich : 0 Grad bis 40 GradC. : Video.107,27 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Bus-Videoverteiler F=verteilen BVVU 652-0Hinweis zur Installation: Die Installation nicht-steckerfertiger Geräte ist vom jeweiligen Netzbetreiber oder von einem eingetragenen Fachbetrieb vorzunehmen, der Ihnen auch bei der Einholung der Zustimmung des jeweiligen Netzbetreibers für die Installation des Gerätes behilflich ist. Siedle Bus-Video-Verteiler unsymmetrisch für die Hutschiene bestehend aus 2 intern verknüpften Verteilern zum Aus-/Einkoppeln von In-Home-Bus: Video Teilnehmern.199,99 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Bus-Videoverteiler F=verteilen BVVU 650-0Hinweis zur Installation: Die Installation nicht-steckerfertiger Geräte ist vom jeweiligen Netzbetreiber oder von einem eingetragenen Fachbetrieb vorzunehmen, der Ihnen auch bei der Einholung der Zustimmung des jeweiligen Netzbetreibers für die Installation des Gerätes behilflich ist. Bus-Video-Verteiler unsymmetrisch zum Aus-/Einkoppeln von In-Home: Video Teilnehmern. Schraubklemmen für Bus-Eingang, Bus-Durchgang und Bus-Ausgang.107,98 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein und die Arbeitskraft zu erhalten. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall dauerhaft eingeschränkt ist. Zudem ist eine Absicherung gegen Betriebsausfall durch eine entsprechende Versicherung sinnvoll, um finanzielle Einbußen bei Unterbrechung des Geschäftsbetriebs zu vermeiden. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Berufsunfähigkeitsversicherung ist ebenfalls entscheidend, um Einkommensverluste im Falle einer berufsbedingten Krankheit oder Verletzung abzusichern. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Krankheitsfall medizinische Kosten zu decken. Zudem kann eine Rechtsschutzversicherung hilfreich sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzusichern. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall eingeschränkt wird. Zudem kann eine Rechtsschutzversicherung sinnvoll sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzudecken. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall eingeschränkt ist. Zudem kann eine Rechtsschutzversicherung sinnvoll sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzudecken. **
Ähnliche Suchbegriffe für Verteilen
-
Macht neu verteilen, Sachbücher von Ulrike SumflethDas Buch "Macht neu verteilen" von Ulrike Sumfleth thematisiert die ungleichen Machtverhältnisse in der Politik, die durch den Einfluss von Konzernlobbys geprägt sind. Es wird aufgezeigt, wie die Interessen gemeinwohlorientierter Nichtregierungsorganisationen (NGOs) oft ignoriert werden, was zu einer Verzerrung der politischen Entscheidungsfindung führt. Sumfleth schlägt ein innovatives Konzept vor: die "NGO-Partei", die die Interessen dieser Organisationen bündelt und sich von ihnen beraten lässt. Diese neue Parteiform zielt darauf ab, Lobbyismus umzukehren und eine transparente, gemeinwohlorientierte Politik zu fördern. Das Buch bietet nicht nur eine Analyse der aktuellen Situation, sondern auch praktische Ansätze zur Umsetzung einer echten demokratischen Interessenvertretung. Es richtet sich an alle, die aktiv an der Neugestaltung der politischen Machtbalance mitwirken möchten.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vom Verteilen zum Abwerten, Fachbücher von Hannah ObertBahnhofsmissionen sind ein bislang kaum erforschter Ort niedrigschwelliger sozialer Arbeit. In dieser Ethnografie zu Devianzzuschreibungen werden Bahnhofsmissionen als street-level bureaucracies nach Lipsky betrachtet. Die Studie zeigt, dass die Spendenabhängigkeit der Einrichtung die Mitarbeitenden in einen Rollenkonflikt bringt, da diese so in ihrer Hilfsfähigkeit eingeschränkt werden. Wie werden diese Verteilungskonflikte aufgelöst? Dort, wo keine formalen organisationalen Verteilungsregeln bestehen, entscheiden die Mitarbeitenden allzu oft nach Ermessen. Um die benachteiligende Behandlung von Nutzer*innengruppen zu rechtfertigen, greifen sie dabei auf Abwertungsmechanismen zurück, die auch in der Mehrheitsgesellschaft weit verbreitet sind. In dieser Ethnografie werden Erkenntnisse Lipskys erneuert und auf das Feld der Bahnhofsmission bezogen. Die erhobenen Daten wurden komparativ mit der Grounded Theory Methodology analysiert. Dabei werden Phänomene wie Creaming und Parking ebenso betrachtet wie die interaktionale Herstellung von Worthiness auf Kosten der grössten NutzerInnengruppe.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich vor beruflichen Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor beruflichen Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schutz bei Schäden bietet, die im Rahmen der beruflichen Tätigkeit entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Zudem kann eine Berufsunfähigkeitsversicherung sinnvoll sein, um sich gegen den Verlust der Arbeitskraft abzusichern. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich vor beruflichen Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor beruflichen Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schäden abdeckt, die im Rahmen der beruflichen Tätigkeit an Dritten entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet zusätzlichen Schutz, indem sie Einkommensverluste bei dauerhafter Arbeitsunfähigkeit ausgleicht. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich gegen berufliche Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich gegen berufliche Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schutz bei Schäden bietet, die im Rahmen der beruflichen Tätigkeit an Dritten entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung kann ebenfalls sinnvoll sein, um die Existenz bei längerer Arbeitsunfähigkeit abzusichern. **
-
Was kostet eine Berufsunfähigkeitsversicherung für Selbstständige?
Was kostet eine Berufsunfähigkeitsversicherung für Selbstständige? Die Kosten für eine Berufsunfähigkeitsversicherung für Selbstständige hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Beruf, dem Gesundheitszustand und der Höhe der gewünschten Absicherung. In der Regel sind die Beiträge für Selbstständige etwas höher als für Angestellte, da das Risiko für Berufsunfähigkeit bei Selbstständigen als höher eingestuft wird. Es empfiehlt sich, verschiedene Angebote zu vergleichen und sich von einem Versicherungsexperten beraten zu lassen, um die passende und bezahlbare Berufsunfähigkeitsversicherung zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.