Domain berufsunfähigkeitsversicherung-freiberufler.de kaufen?
Wir ziehen mit dem Projekt
berufsunfähigkeitsversicherung-freiberufler.de um.
Sind Sie am Kauf der Domain
berufsunfähigkeitsversicherung-freiberufler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain berufsunfähigkeitsversicherung-freiberufler.de kaufen?
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein und die Arbeitskraft zu erhalten. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall dauerhaft eingeschränkt ist. Zudem ist eine Absicherung gegen Betriebsausfall durch eine entsprechende Versicherung sinnvoll, um finanzielle Einbußen bei Unterbrechung des Geschäftsbetriebs zu vermeiden. **
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Berufsunfähigkeitsversicherung ist ebenfalls entscheidend, um Einkommensverluste im Falle einer berufsbedingten Krankheit oder Verletzung abzusichern. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Krankheitsfall medizinische Kosten zu decken. Zudem kann eine Rechtsschutzversicherung hilfreich sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzusichern. **
Ähnliche Suchbegriffe für Viskos
Top-Angebote
Produkte zum Begriff Viskos:
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall eingeschränkt wird. Zudem kann eine Rechtsschutzversicherung sinnvoll sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzudecken. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall eingeschränkt ist. Zudem kann eine Rechtsschutzversicherung sinnvoll sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzudecken. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich vor beruflichen Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor beruflichen Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schutz bei Schäden bietet, die im Rahmen der beruflichen Tätigkeit entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Zudem kann eine Berufsunfähigkeitsversicherung sinnvoll sein, um sich gegen den Verlust der Arbeitskraft abzusichern. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich vor beruflichen Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor beruflichen Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schäden abdeckt, die im Rahmen der beruflichen Tätigkeit an Dritten entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet zusätzlichen Schutz, indem sie Einkommensverluste bei dauerhafter Arbeitsunfähigkeit ausgleicht. **
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich gegen berufliche Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich gegen berufliche Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schutz bei Schäden bietet, die im Rahmen der beruflichen Tätigkeit an Dritten entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung kann ebenfalls sinnvoll sein, um die Existenz bei längerer Arbeitsunfähigkeit abzusichern. **
Was kostet eine Berufsunfähigkeitsversicherung für Selbstständige?
Was kostet eine Berufsunfähigkeitsversicherung für Selbstständige? Die Kosten für eine Berufsunfähigkeitsversicherung für Selbstständige hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Beruf, dem Gesundheitszustand und der Höhe der gewünschten Absicherung. In der Regel sind die Beiträge für Selbstständige etwas höher als für Angestellte, da das Risiko für Berufsunfähigkeit bei Selbstständigen als höher eingestuft wird. Es empfiehlt sich, verschiedene Angebote zu vergleichen und sich von einem Versicherungsexperten beraten zu lassen, um die passende und bezahlbare Berufsunfähigkeitsversicherung zu finden. **
Top-Angebote
Produkte zum Begriff Viskos:
-
Cleanclub Sanitärreiniger Viskos SR50 – 1L Flasche<h1>Cleanclub Sanitärreiniger Viskos SR50 – 1L Flasche</h1> <p> Der <strong>Cleanclub Sanitärreiniger Viskos SR50</strong> ist ein <strong>viskoser, saurer Sanitärunterhaltsreiniger</strong> zur gründlichen Reinigung von <strong>Toiletten, Urinalen, Waschbecken, Fliesen und Armaturen</strong>. Dank seiner <strong>gelartigen Konsistenz</strong> haftet er auch an senkrechten Flächen und entfernt effektiv <strong>Kalk, Urinstein, Rost und Seifenrückstände</strong>. </p> <p> Der Reiniger sorgt für <strong>streifenfreien Glanz</strong> und hinterlässt einen <strong>angenehm frischen Duft</strong>. Ideal für den täglichen Einsatz in <strong>Sanitärbereichen, öffentlichen Gebäuden, Hotels</strong> und <strong>Privathaushalten</strong>. </p> <h2>Vorteile & Produkteigenschaften</h2> <ul> <li>Viskoser Sanitärreiniger mit starker Haftwirkung</li> <li>Effektive Entfernung von Kalk, ...5,54 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
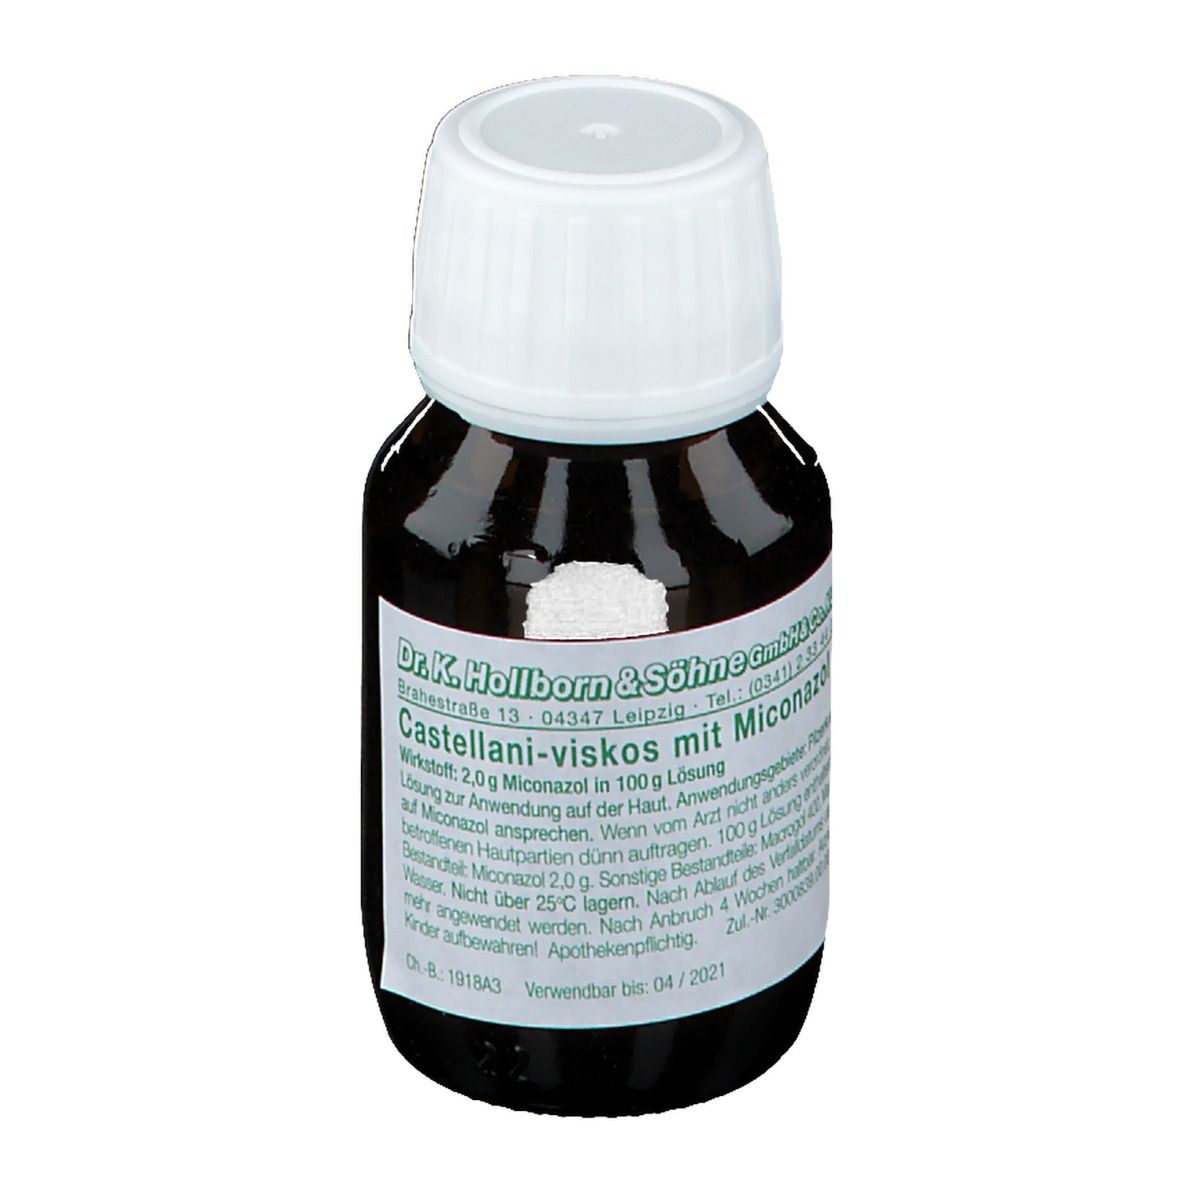
Castellani-Viskos mit Miconazol 20 MLWichtige Hinweise (Pflichtangaben): Castellani - viskos mit Miconazol, Lösung. Wirkstoff: Miconazol. Anwendungsgebiete: Zur Behandlung von Pilzerkrankungen auf der Haut. Quelle: Angaben der Packungsbeilage Stand: 09/2022 Das Arzneimittel ist ein pilztötendes Arzneimittel zur äußerlichen Behandlung von Pilzerkrankungen der Haut (Antimykotikum). Die Lösung wird angewendet bei Pilzinfektionen der Haut durch Dermatophyten, Hefen, Schimmelpilze und andere, wie Malassezia furfur. Diese können vorkommen z.B. in Form von Mykosen der Füße (Mykose der Zehenzwischenräume, Fußsohlen, Fußrücken) Mykosen bzw. Pilzbefall der Körperhaut und Körperhautfalten oberflächlichen Candidosen Pityriasis versicolor (Kleienpilzflechte) Erythrasma Miconazol wird angewendet bei Säuglingen, Kindern und Erwachsenen. Wenn Sie sich nach 7 Tagen nicht besser oder gar schlechter fühlen, wenden Sie sich an Ihren Arzt. Zur Anwendung auf der Haut. Wenden Sie dieses Arzneimittel immer genau wie beschrieben bzw. genau nach der mit Ihrem Arzt oder Apotheker getroffenen Absprache an. Fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht sicher sind. Dosierung Die Lösung wird 1 bis 3 mal täglich auf die erkrankte Hautregion aufgetragen. Die Anzeichen der Pilzerkrankung gehen üblicherweise innerhalb der ersten 7 Tage nach Beginn der Behandlung mit Miconazol deutlich zurück. Sollten die Anzeichen der Pilzerkrankung nicht innerhalb der ersten 7 Tage nach Behandlungsbeginn zurückgehen, müssen Sie einen Arzt aufsuchen. Die Behandlung sollte zur Vermeidung eines Wiederauftretens solange durchgeführt werden, bis die Pilzkultur negativ ist, mindestens jedoch noch 14 Tage nach Abklingen der Beschwerden. Zwischen dem letzten Auftragen von Miconazol und dem Anlegen einer Pilzkultur sollte ein behandlungsfreier Zeitraum von 3 - 4 Tagen liegen, damit eventuelle Wirkstoffreste die Kultur nicht beeinflussen. Bitte sprechen Sie mit Ihrem Arzt oder Apotheker, wenn Sie den Eindruck haben, dass die Wirkung der Lösung zu stark oder zu schwach ist. Dauer der Anwendung Die Therapiedauer beträgt durchschnittlich 2 bis 5 Wochen. Wenn Sie eine größere Menge angewendet haben, als Sie sollten Übermäßige Anwendung kann zu Hautreaktionen führen, die üblicherweise nach Beendigung der Therapie zurückgehen. Bei versehentlicher Einnahme von Miconazol wenden Sie sich bitte an Ihren Arzt. Wenn Sie die Anwendung vergessen haben Wenden Sie nicht die doppelte Dosis an, wenn Sie die vorherige Anwendung vergessen haben. Wenn Sie die Anwendung abbrechen Sollten Sie die Behandlung zu früh abbrechen, ist ein Wiederauftreten der Pilzinfektion möglich. Wenn Sie weitere Fragen zur Anwendung dieses Arzneimittels haben, wenden Sie sich an Ihren Arzt oder Apotheker. Das Arzneimittel darf nicht angewendet werden, wenn Sie allergisch gegen Miconazol, verwandte pilzabtötende Medikamente oder einen der sonstigen Bestandteile dieses Arzneimittels sind. im Gehörgang Wie alle Arzneimittel kann auch dieses Arzneimittel Nebenwirkungen haben, die aber nicht bei jedem auftreten müssen. Sehr selten (kann bis zu 1 von 10 000 Behandelten betreffen) Überempfindlichkeitsreaktionen mit Juckreiz sowie Schwellung und Rötung der Haut auch schwere Verläufe mit Atemnot und Blutdruckabfall. Nesselsucht, Kontaktekzem, Hautausschlag, Brennen der Haut, Hautentzündung. Hautreizung, Wärmeempfinden. Lokal begrenzte Verminderung der normalen Hautfarbe. Wenn Sie Nebenwirkungen bemerken, wenden Sie sich an Ihren Arzt oder Apotheker. Dies gilt auch für Nebenwirkungen, die nicht angegeben sind. Anwendung zusammen mit anderen Arzneimitteln Informieren Sie Ihren Arzt, Apotheker oder Zahnarzt, wenn Sie andere Arzneimittel einnehmen/anwenden, kürzlich andere Arzneimittel eingenommen/angewendet haben oder beabsichtigen andere Arzneimittel einzunehmen/anzuwenden. Miconazol kann die Verstoffwechselung von Arzneimitteln, die über die Leber (Enzyme Cytochrom-P450-2C9 und -3A4) abgebaut werden, hemmen. Nach Anwendung auf der Haut sind Wechselwirkungen nur in seltenen Fällen zu erwarten. Orale Antikoagulanzien (Arzneimittel, die zur Blutverdünnung angewendet werden), wie z.B. Warfarin, können von Miconazol beeinfl5,94 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein und die Arbeitskraft zu erhalten. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall dauerhaft eingeschränkt ist. Zudem ist eine Absicherung gegen Betriebsausfall durch eine entsprechende Versicherung sinnvoll, um finanzielle Einbußen bei Unterbrechung des Geschäftsbetriebs zu vermeiden. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Berufsunfähigkeitsversicherung ist ebenfalls entscheidend, um Einkommensverluste im Falle einer berufsbedingten Krankheit oder Verletzung abzusichern. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Krankheitsfall medizinische Kosten zu decken. Zudem kann eine Rechtsschutzversicherung hilfreich sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzusichern. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall eingeschränkt wird. Zudem kann eine Rechtsschutzversicherung sinnvoll sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzudecken. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall eingeschränkt ist. Zudem kann eine Rechtsschutzversicherung sinnvoll sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzudecken. **
Ähnliche Suchbegriffe für Viskos
-
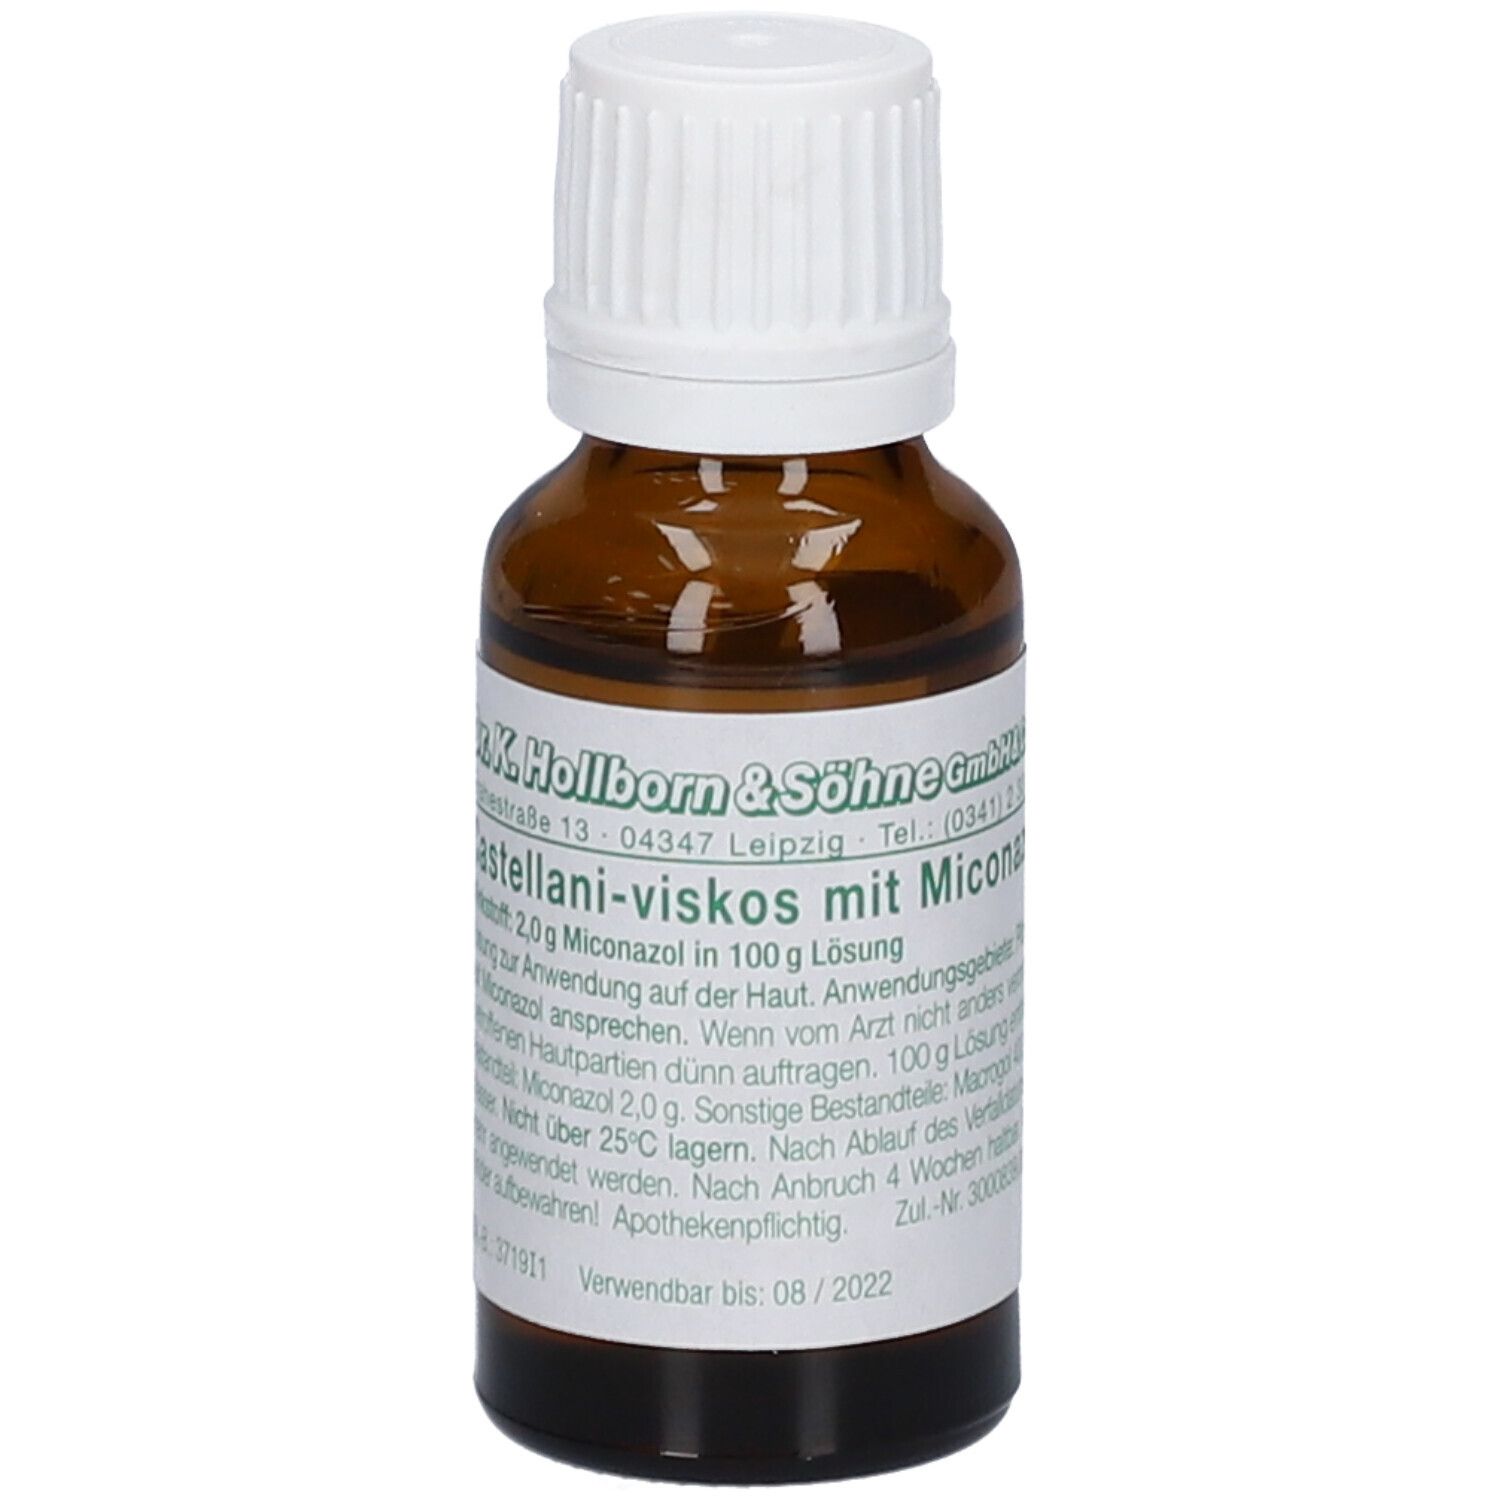
Castellani viskos m. Miconazol Lösung 20 mlUnbenanntes Dokument Castellani Viskos mit Miconazol Lösung bei Pilzinfektionen der Haut durch Dermatophyten und Hefepilze bei bakteriell infizierten Hauterkrankungen bei Mykosen der Füße (Fußpilz) bei Mykosen der Haut und Hautfalten bei oberflächlichen Candidosen bei Pityriasis versicolor (Kleienpilzflechte) bei Erythrasma Bei Pilzinfektionen der Haut durch Dermatophyten und Hefepilze. Bei bakteriell infizierten Hauterkrankungen. Diese können vorkommen z. B. in Form von: Mykosen der Füße (Fußpilz), Mykosen der Haut und Hautfalten, oberflächlichen Candidosen, Pityriasis versicolor (Kleienpilzflechte) und Erythrasma. Verzehrempfehlung: 1-3 mal täglich wird Castellani-viskos mit Miconazol auf die betroffenen Hautpartien aufgetragen und mit einem unbenutzten Wattestäbchen gleichmäßig dünn verteilt. Die Behandlung sollte bis zum Verschwinden positiver Pilzkulturen durchgeführt werden. Die Behandlung sollte mindestens noch 14 Tage nach Abklingen der Beschwerden andauern. Die durchschnittliche Therapiedauer beträgt 2-5 Wochen. Zusammensetzung: Arzneilich wirksame Bestandteile: 100 g Lösung enthalten 2,00 g Miconazol. Andere Bestandteile: Macrogol, gereinigtes Wasser. Hinweis: Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihren Arzt oder Apotheker. Aufbewahrung: Kühl (6-25 °C) und lichtgeschützt lagern. Außerhalb der Reichweite von Kindern aufbewahren. Nettofüllmenge: 20 ml Herstellerdaten: Dr. K. Hollborn & Söhne GmbH & Co. KG Brahestraße 13 04347 Leipzig Germany8,19 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich vor beruflichen Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor beruflichen Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schutz bei Schäden bietet, die im Rahmen der beruflichen Tätigkeit entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Zudem kann eine Berufsunfähigkeitsversicherung sinnvoll sein, um sich gegen den Verlust der Arbeitskraft abzusichern. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich vor beruflichen Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor beruflichen Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schäden abdeckt, die im Rahmen der beruflichen Tätigkeit an Dritten entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet zusätzlichen Schutz, indem sie Einkommensverluste bei dauerhafter Arbeitsunfähigkeit ausgleicht. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich gegen berufliche Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich gegen berufliche Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schutz bei Schäden bietet, die im Rahmen der beruflichen Tätigkeit an Dritten entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung kann ebenfalls sinnvoll sein, um die Existenz bei längerer Arbeitsunfähigkeit abzusichern. **
-
Was kostet eine Berufsunfähigkeitsversicherung für Selbstständige?
Was kostet eine Berufsunfähigkeitsversicherung für Selbstständige? Die Kosten für eine Berufsunfähigkeitsversicherung für Selbstständige hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Beruf, dem Gesundheitszustand und der Höhe der gewünschten Absicherung. In der Regel sind die Beiträge für Selbstständige etwas höher als für Angestellte, da das Risiko für Berufsunfähigkeit bei Selbstständigen als höher eingestuft wird. Es empfiehlt sich, verschiedene Angebote zu vergleichen und sich von einem Versicherungsexperten beraten zu lassen, um die passende und bezahlbare Berufsunfähigkeitsversicherung zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.