Domain berufsunfähigkeitsversicherung-freiberufler.de kaufen?
Wir ziehen mit dem Projekt
berufsunfähigkeitsversicherung-freiberufler.de um.
Sind Sie am Kauf der Domain
berufsunfähigkeitsversicherung-freiberufler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain berufsunfähigkeitsversicherung-freiberufler.de kaufen?
Wie hoch darf die maximale Berufsunfähigkeitsversicherung sein?
Wie hoch die maximale Berufsunfähigkeitsversicherung sein darf, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Einkommen, dem Beruf und dem gewünschten Versicherungsschutz. Es ist wichtig, dass die Versicherungssumme ausreicht, um im Falle einer Berufsunfähigkeit den gewohnten Lebensstandard aufrechterhalten zu können. Es empfiehlt sich, eine Versicherungssumme zu wählen, die mindestens 70-80% des Nettoeinkommens abdeckt. Eine individuelle Beratung durch einen Versicherungsexperten kann dabei helfen, die passende Höhe der Berufsunfähigkeitsversicherung zu ermitteln. **
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein und die Arbeitskraft zu erhalten. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall dauerhaft eingeschränkt ist. Zudem ist eine Absicherung gegen Betriebsausfall durch eine entsprechende Versicherung sinnvoll, um finanzielle Einbußen bei Unterbrechung des Geschäftsbetriebs zu vermeiden. **


Ähnliche Suchbegriffe für Maximale
Top-Angebote
Produkte zum Begriff Maximale:
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unternehmerversorgung (Geschäftsführer, Freiberufler, Selbstständige), Taschenbuch von Ulrich Beeger,Jochen Prost,Peter A. Doetsch,Arne E.Unternehmerversorgung (geschäftsführer, Freiberufler, Selbstständige), Taschenbuch Von Ulrich Beeger,jochen Prost,peter A. Doetsch,arne E. Lenz,michael Hauer, Vvw Gmbh, 978-3-96329-388-7, Seitenanzahl: 12034,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Boom! Verkaufe wie verrückt! Marketing für kleine Firmen, Freiberufler, Einzelunternehmen und Selbstständige - Patrick Lynen, Audio, 4066338894038Boom! Verkaufe Wie Verrückt! Marketing Für Kleine Firmen, Freiberufler, Einzelunternehmen Und Selbstständige Von Patrick Lynen, Lynen Media Gmbh, Sprecher: Patrick Lynen, Sprache: Deutsch7,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Berufsunfähigkeitsversicherung ist ebenfalls entscheidend, um Einkommensverluste im Falle einer berufsbedingten Krankheit oder Verletzung abzusichern. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Krankheitsfall medizinische Kosten zu decken. Zudem kann eine Rechtsschutzversicherung hilfreich sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzusichern. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall eingeschränkt wird. Zudem kann eine Rechtsschutzversicherung sinnvoll sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzudecken. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall eingeschränkt ist. Zudem kann eine Rechtsschutzversicherung sinnvoll sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzudecken. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich vor beruflichen Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor beruflichen Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schutz bei Schäden bietet, die im Rahmen der beruflichen Tätigkeit entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Zudem kann eine Berufsunfähigkeitsversicherung sinnvoll sein, um sich gegen den Verlust der Arbeitskraft abzusichern. **
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich vor beruflichen Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor beruflichen Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schäden abdeckt, die im Rahmen der beruflichen Tätigkeit an Dritten entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet zusätzlichen Schutz, indem sie Einkommensverluste bei dauerhafter Arbeitsunfähigkeit ausgleicht. **
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich gegen berufliche Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich gegen berufliche Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schutz bei Schäden bietet, die im Rahmen der beruflichen Tätigkeit an Dritten entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung kann ebenfalls sinnvoll sein, um die Existenz bei längerer Arbeitsunfähigkeit abzusichern. **
Top-Angebote
Produkte zum Begriff Maximale:
-
Erfolgsstrategien für Freiberufler und Selbstständige (Ungekürzt) - Friedhelm Schwarz, Audio, 9788726071238Erfolgsstrategien Für Freiberufler Und Selbstständige (ungekürzt) Von Friedhelm Schwarz, Saga Egmont, 978-87-26-07123-8, Sprecher: Senta Vogt, Sprache: Deutsch12,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sunmi, Kasse, Maximale KassenschubladeSUNMI MAX Kassenschublade Maximieren Sie Ihr Potenzial. Öffnen Sie die Schublade direkt mit dem Auslöser für die Kassenschublade. Mit USB und Bluetooth ausgestattet, können Sie die Kassenschublade auch ohne dedizierten POS-Terminal öffnen. MAX Kapazität, intelligentere Bargeldverwaltung. Vordertasche für Medien, 5 Geldscheinschalen, 4 feste und 6 herausnehmbare Münzschalen, kompatibel mit über 20 Währungen. MAX Langlebigkeit, stabiler. Hergestellt aus robustem und rostfreiem ABS-Polymer, trapezförmig und mit einer Wabenstruktur innen, hält die Max Cash Schublade bis zu 10 kg aus. MAX Erfahrung, minimaler Aufwand. Die rückseitige Kabelschublade hält den Arbeitsplatz ordentlich. Versteckte Schienen und robuste Rollen ermöglichen ein sanftes und leises Öffnen und Schliessen der Schublade. Funktioniert bei über 1.000.000 Operationen. MAX Sicherheit mit mehreren Schutzfunktionen. Ausgestattet mit einem 3-Stufen-Schloss. Die Schublade kann bei einem breiten Spannungsbereich arbeiten, um das Risiko von Spannungsschäden zu vermeiden. Passen Sie Erinnerungen mit API-Schnittstellen an. Kann mit POS-Anwendungen integriert werden, um den Öffnungs-/Schliessstatus der Schublade jederzeit und überall zu überwachen und somit die Sicherheit des Bargelds zu gewährleisten.122,07 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch darf die maximale Berufsunfähigkeitsversicherung sein?
Wie hoch die maximale Berufsunfähigkeitsversicherung sein darf, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Einkommen, dem Beruf und dem gewünschten Versicherungsschutz. Es ist wichtig, dass die Versicherungssumme ausreicht, um im Falle einer Berufsunfähigkeit den gewohnten Lebensstandard aufrechterhalten zu können. Es empfiehlt sich, eine Versicherungssumme zu wählen, die mindestens 70-80% des Nettoeinkommens abdeckt. Eine individuelle Beratung durch einen Versicherungsexperten kann dabei helfen, die passende Höhe der Berufsunfähigkeitsversicherung zu ermitteln. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein und die Arbeitskraft zu erhalten. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall dauerhaft eingeschränkt ist. Zudem ist eine Absicherung gegen Betriebsausfall durch eine entsprechende Versicherung sinnvoll, um finanzielle Einbußen bei Unterbrechung des Geschäftsbetriebs zu vermeiden. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Berufsunfähigkeitsversicherung ist ebenfalls entscheidend, um Einkommensverluste im Falle einer berufsbedingten Krankheit oder Verletzung abzusichern. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Krankheitsfall medizinische Kosten zu decken. Zudem kann eine Rechtsschutzversicherung hilfreich sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzusichern. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall eingeschränkt wird. Zudem kann eine Rechtsschutzversicherung sinnvoll sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzudecken. **
Ähnliche Suchbegriffe für Maximale
-
Unternehmerversorgung (Geschäftsführer, Freiberufler, Selbstständige), Taschenbuch von Ulrich Beeger,Jochen Prost,Peter A. Doetsch,Arne E.Unternehmerversorgung (geschäftsführer, Freiberufler, Selbstständige), Taschenbuch Von Ulrich Beeger,jochen Prost,peter A. Doetsch,arne E. Lenz,michael Hauer, Vvw Gmbh, 978-3-96329-388-7, Seitenanzahl: 12034,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Boom! Verkaufe wie verrückt! Marketing für kleine Firmen, Freiberufler, Einzelunternehmen und Selbstständige - Patrick Lynen, Audio, 4066338894038Boom! Verkaufe Wie Verrückt! Marketing Für Kleine Firmen, Freiberufler, Einzelunternehmen Und Selbstständige Von Patrick Lynen, Lynen Media Gmbh, Sprecher: Patrick Lynen, Sprache: Deutsch7,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
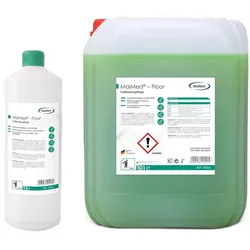
MaiMed Fußbodenpflege, maximale Rutschsicherheit – 1000 mlUnterhaltsreinigung und -pflege für alle wasserbeständigen Böden, insbesondere als Langzeitschutz emulsionsgepflegter Beläge. Bestens geeignet auch für Gummi-Noppenböden oder Sportböden. Wie gewohnt mit kaltem Wasser wischen, nicht nachspülen. Gut geeignet auch zur Automatenreinigung. Highspeedpolieren nach Trocknung erzeugt gepflegten Glanz.4,99 €*Versand: 3,80 €Sichere Weiterleitung zum Anbieter
-
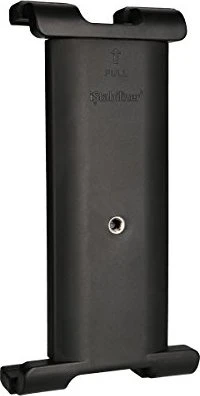
Rollei Tablethalterung / maximale Höhe 24 cmTablethalter - mechanisch Mit der Stativhalterung von Rollei lassen sich noch einfacher Fotos und Videos mit einem Tablet aufnehmen bzw. die Aufnahmen einer Kamera überwachen. Auf der Rückseite und auf der Unter11,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall eingeschränkt ist. Zudem kann eine Rechtsschutzversicherung sinnvoll sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzudecken. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich vor beruflichen Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor beruflichen Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schutz bei Schäden bietet, die im Rahmen der beruflichen Tätigkeit entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Zudem kann eine Berufsunfähigkeitsversicherung sinnvoll sein, um sich gegen den Verlust der Arbeitskraft abzusichern. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich vor beruflichen Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor beruflichen Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schäden abdeckt, die im Rahmen der beruflichen Tätigkeit an Dritten entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet zusätzlichen Schutz, indem sie Einkommensverluste bei dauerhafter Arbeitsunfähigkeit ausgleicht. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich gegen berufliche Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich gegen berufliche Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schutz bei Schäden bietet, die im Rahmen der beruflichen Tätigkeit an Dritten entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung kann ebenfalls sinnvoll sein, um die Existenz bei längerer Arbeitsunfähigkeit abzusichern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.