Domain berufsunfähigkeitsversicherung-freiberufler.de kaufen?
Wir ziehen mit dem Projekt
berufsunfähigkeitsversicherung-freiberufler.de um.
Sind Sie am Kauf der Domain
berufsunfähigkeitsversicherung-freiberufler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain berufsunfähigkeitsversicherung-freiberufler.de kaufen?
Wie erstellt man Boxplots für 124 Datenpunkte?
Um Boxplots für 124 Datenpunkte zu erstellen, müsstest du zuerst die Daten in aufsteigender Reihenfolge sortieren. Dann kannst du den Median (den Wert in der Mitte der sortierten Daten) bestimmen und die Daten in zwei Hälften teilen. Der untere Quartilwert ist der Median der unteren Hälfte der Daten, während der obere Quartilwert der Median der oberen Hälfte der Daten ist. Die Ausreißer können dann als Punkte außerhalb der Whiskers (den Linien, die die Box umgeben) dargestellt werden. **
Wie kann der Durchschnittswert verschiedener Datenpunkte berechnet werden?
Der Durchschnittswert verschiedener Datenpunkte kann berechnet werden, indem man alle Werte addiert und dann durch die Anzahl der Datenpunkte teilt. Zum Beispiel: (Wert1 + Wert2 + Wert3) / Anzahl der Datenpunkte. Diese Methode wird häufig verwendet, um einen repräsentativen Mittelwert aus einer Datenreihe zu erhalten. **

Ähnliche Suchbegriffe für Datenpunkte
Top-Angebote
Produkte zum Begriff Datenpunkte:
-
ABB ITS-010-DIP-E Kapazitätserweiterung, 500 Datenpunkte2CQG153232S4061 ITS-010-DIP-E Die Integra Supervisor Kapazitätserweiterung ITS-010-DIP-E erlaubt die Verarbeitung von 500 zusätzlichen Datenpunkten. Anwendbar auf die Grundvarianten (ITS-XXX-SUP).1120,34 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ABB ITS-025-DIP-E Kapazitätserweiterung, 1250 Datenpunkte2CQG153233S4061 ITS-025-DIP-E Die Integra Supervisor Kapazitätserweiterung ITS-025-DIP-E erlaubt die Verarbeitung von 1250 zusätzlichen Datenpunkten. Anwendbar auf die Grundvarianten (ITS-XXX-SUP).1461,11 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
ABB ITS-050-DIP-E Kapazitätserweiterung, 2500 Datenpunkte2CQG153234S4061 ITS-050-DIP-E Die Integra Supervisor Kapazitätserweiterung ITS-050-DIP-E erlaubt die Verarbeitung von 2500 zusätzlichen Datenpunkten. Anwendbar auf die Grundvarianten (ITS-XXX-SUP).2925,89 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter


-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein und die Arbeitskraft zu erhalten. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall dauerhaft eingeschränkt ist. Zudem ist eine Absicherung gegen Betriebsausfall durch eine entsprechende Versicherung sinnvoll, um finanzielle Einbußen bei Unterbrechung des Geschäftsbetriebs zu vermeiden. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Berufsunfähigkeitsversicherung ist ebenfalls entscheidend, um Einkommensverluste im Falle einer berufsbedingten Krankheit oder Verletzung abzusichern. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Krankheitsfall medizinische Kosten zu decken. Zudem kann eine Rechtsschutzversicherung hilfreich sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzusichern. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall eingeschränkt wird. Zudem kann eine Rechtsschutzversicherung sinnvoll sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzudecken. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall eingeschränkt ist. Zudem kann eine Rechtsschutzversicherung sinnvoll sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzudecken. **
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich vor beruflichen Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor beruflichen Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schutz bei Schäden bietet, die im Rahmen der beruflichen Tätigkeit entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Zudem kann eine Berufsunfähigkeitsversicherung sinnvoll sein, um sich gegen den Verlust der Arbeitskraft abzusichern. **
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich vor beruflichen Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor beruflichen Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schäden abdeckt, die im Rahmen der beruflichen Tätigkeit an Dritten entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet zusätzlichen Schutz, indem sie Einkommensverluste bei dauerhafter Arbeitsunfähigkeit ausgleicht. **
Top-Angebote
Produkte zum Begriff Datenpunkte:
-
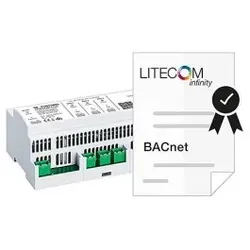
Zumtobel 22170716 BACnet Datenpunkte LITECOM INF BACnet 100Software Interface für 100 Datenpunkte für den Datenaustausch eins LITECOM infinity Systems mit der Gebäudeleittechnik unter Verwendung des offiziellen BACnet Netzwerkprotokolls. (Building Automation and Control Networks Standards) Auszug Datenpunkte: Anlage bedienen: Helligkeit des Kunstlichts einstellen, Position und Lamellenwinkel der Jalousien einstelle, Position der Fenster einstellen, Stimmung abrufen Status anzeigen: Helligkeitseinstellung der Beleuchtung, Position/Lamellenwinkel der Jalousien, Position der Fenster, aktuelle Stimmung LM-4WZS: Regen, Außentemperatur, Windrichtung, Windgeschwindigkeit, Gerätefehler, Störmeldungen, Anwesenheitsmeldungen Notlichtfunktion: Funktionstest in LITECOM auslösen, Betriebsdauertest in LITECOM auslösen, Notlichtfehler als Summenfehler melden1764,09 €*Versand: 10,68 €Sichere Weiterleitung zum Anbieter
-
Zumtobel 22169639 BACnet Datenpunkte LITECOM INF BACnet 5.000Software Interface für 5000 Datenpunkte für den Datenaustausch eins LITECOM infinity Systems mit der Gebäudeleittechnik unter Verwendung des offiziellen BACnet Netzwerkprotokolls. (Building Automation and Control Networks Standards) Auszug Datenpunkte: Anlage bedienen: Helligkeit des Kunstlichts einstellen, Position und Lamellenwinkel der Jalousien einstelle, Position der Fenster einstellen, Stimmung abrufen Status anzeigen: Helligkeitseinstellung der Beleuchtung, Position/Lamellenwinkel der Jalousien, Position der Fenster, aktuelle Stimmung LM-4WZS: Regen, Außentemperatur, Windrichtung, Windgeschwindigkeit, Gerätefehler, Störmeldungen, Anwesenheitsmeldungen Notlichtfunktion: Funktionstest in LITECOM auslösen, Betriebsdauertest in LITECOM auslösen, Notlichtfehler als Summenfehler melden18538,81 €*Versand: 32,30 €Sichere Weiterleitung zum Anbieter
-
ABB ITS-010-DIP-E Kapazitätserweiterung, 500 Datenpunkte2CQG153232S4061 ITS-010-DIP-E Die Integra Supervisor Kapazitätserweiterung ITS-010-DIP-E erlaubt die Verarbeitung von 500 zusätzlichen Datenpunkten. Anwendbar auf die Grundvarianten (ITS-XXX-SUP).1120,34 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstellt man Boxplots für 124 Datenpunkte?
Um Boxplots für 124 Datenpunkte zu erstellen, müsstest du zuerst die Daten in aufsteigender Reihenfolge sortieren. Dann kannst du den Median (den Wert in der Mitte der sortierten Daten) bestimmen und die Daten in zwei Hälften teilen. Der untere Quartilwert ist der Median der unteren Hälfte der Daten, während der obere Quartilwert der Median der oberen Hälfte der Daten ist. Die Ausreißer können dann als Punkte außerhalb der Whiskers (den Linien, die die Box umgeben) dargestellt werden. **
-
Wie kann der Durchschnittswert verschiedener Datenpunkte berechnet werden?
Der Durchschnittswert verschiedener Datenpunkte kann berechnet werden, indem man alle Werte addiert und dann durch die Anzahl der Datenpunkte teilt. Zum Beispiel: (Wert1 + Wert2 + Wert3) / Anzahl der Datenpunkte. Diese Methode wird häufig verwendet, um einen repräsentativen Mittelwert aus einer Datenreihe zu erhalten. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein und die Arbeitskraft zu erhalten. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall dauerhaft eingeschränkt ist. Zudem ist eine Absicherung gegen Betriebsausfall durch eine entsprechende Versicherung sinnvoll, um finanzielle Einbußen bei Unterbrechung des Geschäftsbetriebs zu vermeiden. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Berufsunfähigkeitsversicherung ist ebenfalls entscheidend, um Einkommensverluste im Falle einer berufsbedingten Krankheit oder Verletzung abzusichern. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Krankheitsfall medizinische Kosten zu decken. Zudem kann eine Rechtsschutzversicherung hilfreich sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzusichern. **
Ähnliche Suchbegriffe für Datenpunkte
-
ABB ITS-025-DIP-E Kapazitätserweiterung, 1250 Datenpunkte2CQG153233S4061 ITS-025-DIP-E Die Integra Supervisor Kapazitätserweiterung ITS-025-DIP-E erlaubt die Verarbeitung von 1250 zusätzlichen Datenpunkten. Anwendbar auf die Grundvarianten (ITS-XXX-SUP).1461,11 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
ABB ITS-050-DIP-E Kapazitätserweiterung, 2500 Datenpunkte2CQG153234S4061 ITS-050-DIP-E Die Integra Supervisor Kapazitätserweiterung ITS-050-DIP-E erlaubt die Verarbeitung von 2500 zusätzlichen Datenpunkten. Anwendbar auf die Grundvarianten (ITS-XXX-SUP).2925,89 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
ABB ITS-1000-DIP-E Kapazitätserweiterung, 50000 Datenpunkte2CQG153235S4061 ITS-1000-DIP-E Die Integra Supervisor Kapazitätserweiterung ITS-1000-DIP-E erlaubt die Verarbeitung von 50000 zusätzlichen Datenpunkten. Anwendbar auf die Grundvarianten (ITS-XXX-SUP).11681,49 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
ABB ITS-500-DIP-E Kapazitätserweiterung, 25000 Datenpunkte2CQG153238S4061 ITS-500-DIP-E Die Integra Supervisor Kapazitätserweiterung ITS-500-DIP-E erlaubt die Verarbeitung von 25000 zusätzlichen Datenpunkten. Anwendbar auf die Grundvarianten (ITS-XXX-SUP).8761,73 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall eingeschränkt wird. Zudem kann eine Rechtsschutzversicherung sinnvoll sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzudecken. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall eingeschränkt ist. Zudem kann eine Rechtsschutzversicherung sinnvoll sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzudecken. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich vor beruflichen Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor beruflichen Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schutz bei Schäden bietet, die im Rahmen der beruflichen Tätigkeit entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Zudem kann eine Berufsunfähigkeitsversicherung sinnvoll sein, um sich gegen den Verlust der Arbeitskraft abzusichern. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich vor beruflichen Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor beruflichen Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schäden abdeckt, die im Rahmen der beruflichen Tätigkeit an Dritten entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet zusätzlichen Schutz, indem sie Einkommensverluste bei dauerhafter Arbeitsunfähigkeit ausgleicht. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.