Domain berufsunfähigkeitsversicherung-freiberufler.de kaufen?
Wir ziehen mit dem Projekt
berufsunfähigkeitsversicherung-freiberufler.de um.
Sind Sie am Kauf der Domain
berufsunfähigkeitsversicherung-freiberufler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain berufsunfähigkeitsversicherung-freiberufler.de kaufen?
Ist KTG obligatorisch?
Ist KTG obligatorisch? Die Krankentagegeldversicherung (KTG) ist in Deutschland nicht gesetzlich vorgeschrieben, sondern eine freiwillige Zusatzversicherung. Sie dient dazu, Einkommensverluste bei längerer Krankheit abzufedern, indem sie ein tägliches Krankentagegeld zahlt. Ob man eine KTG abschließen sollte, hängt von individuellen Faktoren wie dem eigenen Einkommen, dem Risiko von längeren Krankheitsphasen und dem vorhandenen finanziellen Polster ab. Es empfiehlt sich, die persönliche Situation sorgfältig zu prüfen und gegebenenfalls eine Beratung bei einem Versicherungsexperten in Anspruch zu nehmen. **
Was bedeutet KTG in der Schweiz?
Was bedeutet KTG in der Schweiz? KTG steht in der Schweiz für das Krankenversicherungsgesetz, welches die gesetzliche Grundlage für die obligatorische Krankenversicherung bildet. Es regelt unter anderem die Leistungen, Prämien und Versicherungspflichten im Gesundheitswesen. Das KTG sorgt dafür, dass alle Personen in der Schweiz Zugang zu einer angemessenen medizinischen Versorgung haben und trägt somit zur sozialen Absicherung im Krankheitsfall bei. Es ist ein zentrales Gesetz im schweizerischen Gesundheitssystem und gewährleistet eine flächendeckende Gesundheitsversorgung für alle Bürgerinnen und Bürger. **

Ähnliche Suchbegriffe für KTG
Top-Angebote
Produkte zum Begriff KTG:
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Casafan Überströmgitter KTG WeißAbmessungen und technische Daten Überströmgitter zum Einbau in Türen Gehäusefarbe: weiß Gehäusematerial: bruchfester Kunststoff Außenmaß: 482 x 99 x 30 mm Türausschnitt: 450 x 82 mm min. Türblattstärke: 30 mm A frei: 250 cm2 feststehende Lamellen zum Sichtschutz Montage: beidseitiges Einstecken und Verschrauben27,62 €*Versand: 8,21 €Sichere Weiterleitung zum Anbieter
-
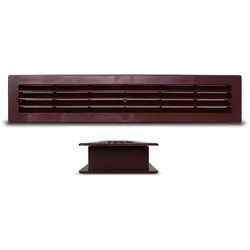
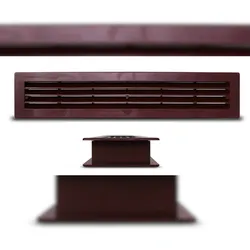
Casafan Überströmgitter KTG BraunAbmessungen und technische Daten Überströmgitter zum Einbau in Türen Gehäusefarbe: braun Gehäusematerial: bruchfester Kunststoff Außenmaß: 482 x 99 x 30 mm Türausschnitt: 450 x 82 mm min. Türblattstärke: 30 mm A frei: 250 cm2 feststehende Lamellen zum Sichtschutz Montage: beidseitiges Einstecken und Verschrauben27,62 €*Versand: 8,21 €Sichere Weiterleitung zum Anbieter


-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein und die Arbeitskraft zu erhalten. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall dauerhaft eingeschränkt ist. Zudem ist eine Absicherung gegen Betriebsausfall durch eine entsprechende Versicherung sinnvoll, um finanzielle Einbußen bei Unterbrechung des Geschäftsbetriebs zu vermeiden. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Berufsunfähigkeitsversicherung ist ebenfalls entscheidend, um Einkommensverluste im Falle einer berufsbedingten Krankheit oder Verletzung abzusichern. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Krankheitsfall medizinische Kosten zu decken. Zudem kann eine Rechtsschutzversicherung hilfreich sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzusichern. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall eingeschränkt wird. Zudem kann eine Rechtsschutzversicherung sinnvoll sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzudecken. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall eingeschränkt ist. Zudem kann eine Rechtsschutzversicherung sinnvoll sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzudecken. **


Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich vor beruflichen Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor beruflichen Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schutz bei Schäden bietet, die im Rahmen der beruflichen Tätigkeit entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Zudem kann eine Berufsunfähigkeitsversicherung sinnvoll sein, um sich gegen den Verlust der Arbeitskraft abzusichern. **
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich vor beruflichen Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor beruflichen Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schäden abdeckt, die im Rahmen der beruflichen Tätigkeit an Dritten entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet zusätzlichen Schutz, indem sie Einkommensverluste bei dauerhafter Arbeitsunfähigkeit ausgleicht. **
Top-Angebote
Produkte zum Begriff KTG:
-
Abdeckwinkel VARIANT VX 7561 KK,ktg/ktg,tiefschwarz,RAL 9005 mattSIMONSWERK Abdeckwinkel VARIANT VX 7561 KK; Produkttyp: Abdeckwinkel; Produkttyp (Hersteller): Abdeckwinkel; Ausführung: für Aufnahmeelement VARIANT VX; Rahmenausführung: Futterzarge,Blockzarge,Blendrahmen; Falzausführung: gefälzt,stumpf,gefälzt-flächenbündig; Endung: kantig; Winkelung: kantig; Länge Winkelung: 120 mm; Länge: 180 mm; Breite: 29 mm; Einsatzbereich: Objekttür; Material: Stahl; Farbe: schwarz; Farbton: tiefschwarz; Farbe (RAL): RAL 9005; Oberfläche: matt; DIN-Richtung: DIN Links-Rechts; kombinierbar mit: VX 7531 3D,VX 7532 3D,VX 7535 3D; Korrosionsschutz nach DIN EN 1670: Klasse 321,21 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist KTG obligatorisch?
Ist KTG obligatorisch? Die Krankentagegeldversicherung (KTG) ist in Deutschland nicht gesetzlich vorgeschrieben, sondern eine freiwillige Zusatzversicherung. Sie dient dazu, Einkommensverluste bei längerer Krankheit abzufedern, indem sie ein tägliches Krankentagegeld zahlt. Ob man eine KTG abschließen sollte, hängt von individuellen Faktoren wie dem eigenen Einkommen, dem Risiko von längeren Krankheitsphasen und dem vorhandenen finanziellen Polster ab. Es empfiehlt sich, die persönliche Situation sorgfältig zu prüfen und gegebenenfalls eine Beratung bei einem Versicherungsexperten in Anspruch zu nehmen. **
-
Was bedeutet KTG in der Schweiz?
Was bedeutet KTG in der Schweiz? KTG steht in der Schweiz für das Krankenversicherungsgesetz, welches die gesetzliche Grundlage für die obligatorische Krankenversicherung bildet. Es regelt unter anderem die Leistungen, Prämien und Versicherungspflichten im Gesundheitswesen. Das KTG sorgt dafür, dass alle Personen in der Schweiz Zugang zu einer angemessenen medizinischen Versorgung haben und trägt somit zur sozialen Absicherung im Krankheitsfall bei. Es ist ein zentrales Gesetz im schweizerischen Gesundheitssystem und gewährleistet eine flächendeckende Gesundheitsversorgung für alle Bürgerinnen und Bürger. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein und die Arbeitskraft zu erhalten. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall dauerhaft eingeschränkt ist. Zudem ist eine Absicherung gegen Betriebsausfall durch eine entsprechende Versicherung sinnvoll, um finanzielle Einbußen bei Unterbrechung des Geschäftsbetriebs zu vermeiden. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Berufsunfähigkeitsversicherung ist ebenfalls entscheidend, um Einkommensverluste im Falle einer berufsbedingten Krankheit oder Verletzung abzusichern. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Krankheitsfall medizinische Kosten zu decken. Zudem kann eine Rechtsschutzversicherung hilfreich sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzusichern. **
Ähnliche Suchbegriffe für KTG
-
Casafan Überströmgitter KTG WeißAbmessungen und technische Daten Überströmgitter zum Einbau in Türen Gehäusefarbe: weiß Gehäusematerial: bruchfester Kunststoff Außenmaß: 482 x 99 x 30 mm Türausschnitt: 450 x 82 mm min. Türblattstärke: 30 mm A frei: 250 cm2 feststehende Lamellen zum Sichtschutz Montage: beidseitiges Einstecken und Verschrauben27,62 €*Versand: 8,21 €Sichere Weiterleitung zum Anbieter
-
Casafan Überströmgitter KTG BraunAbmessungen und technische Daten Überströmgitter zum Einbau in Türen Gehäusefarbe: braun Gehäusematerial: bruchfester Kunststoff Außenmaß: 482 x 99 x 30 mm Türausschnitt: 450 x 82 mm min. Türblattstärke: 30 mm A frei: 250 cm2 feststehende Lamellen zum Sichtschutz Montage: beidseitiges Einstecken und Verschrauben27,62 €*Versand: 8,21 €Sichere Weiterleitung zum Anbieter
-
Winkelschließblech S400,20x90x8 ktg,nickelsilberBKS Türrahmen Winkelschließblech, Modellnummer: S400, Material: stahl, Schließblechbreite: 20 mm, Schließblechausführung: kantig, DIN-Richtung: DIN Links-Rechts, Farbton: nickelsilber, Oberfläche: lackiert, Türausprägung: Türe gefälzt, Türflügelanzahl: einflügelig, Befestigungsart: zum Aufschrauben, Schließblechlänge: 90 mm, Schließblechstärke: 1.5 mm, Schließblechtiefe: 8 mm, Türart: Abschlusstür, Rahmenwerkstoff: Holz, Kunststoff, Kunststoff, stahl, Ausführung: mit Fallenausschnitt6,02 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Winkelschließblech 15,25x250x32 ktg,verzinktKFV, Türrahmen-Winkelschließblech, Modell: WSB, Modellnummer: 15, Material: Stahl, Schließblechbreite: 25 mm, Schließblechausführung: kantig, DIN-Richtung: DIN Links-Rechts, Oberfläche: hell verzinkt, Ausfräsung: mit Fallen und Riegelausschnitt, Türausprägung: Türe gefälzt, Türflügelanzahl: einflügelig, zweiflügelig, Vorgerichtet: für Standardanwendungen, Befestigungsart: zum Aufschrauben, Schließblechlänge: 250 mm, Schließblechstärke: 3 mm, Schließblechtiefe: 32 mm, Türart: Abschlusstür, Rahmenwerkstoff: Holz, Achsmaß: 10 mm, Falzluft: 4 mm10,32 €*Versand: 5,44 €Sichere Weiterleitung zum Anbieter
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall eingeschränkt wird. Zudem kann eine Rechtsschutzversicherung sinnvoll sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzudecken. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall eingeschränkt ist. Zudem kann eine Rechtsschutzversicherung sinnvoll sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzudecken. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich vor beruflichen Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor beruflichen Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schutz bei Schäden bietet, die im Rahmen der beruflichen Tätigkeit entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Zudem kann eine Berufsunfähigkeitsversicherung sinnvoll sein, um sich gegen den Verlust der Arbeitskraft abzusichern. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich vor beruflichen Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor beruflichen Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schäden abdeckt, die im Rahmen der beruflichen Tätigkeit an Dritten entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet zusätzlichen Schutz, indem sie Einkommensverluste bei dauerhafter Arbeitsunfähigkeit ausgleicht. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.