Domain berufsunfähigkeitsversicherung-freiberufler.de kaufen?
Wir ziehen mit dem Projekt
berufsunfähigkeitsversicherung-freiberufler.de um.
Sind Sie am Kauf der Domain
berufsunfähigkeitsversicherung-freiberufler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain berufsunfähigkeitsversicherung-freiberufler.de kaufen?
Was sind die Vorteile von digitalen Lizenzen gegenüber physischen Lizenzen?
Digitale Lizenzen sind sofort verfügbar und können jederzeit heruntergeladen werden, ohne auf den Versand physischer Medien warten zu müssen. Sie können auf mehreren Geräten gleichzeitig genutzt werden, was Flexibilität und Bequemlichkeit bietet. Zudem sind digitale Lizenzen in der Regel kostengünstiger und umweltfreundlicher als physische Lizenzen. **
Werden Lizenzen aktiviert?
Ja, Lizenzen müssen aktiviert werden, um die Nutzung von Software oder anderen geschützten Materialien zu autorisieren. Die Aktivierung erfolgt in der Regel durch Eingabe eines Lizenzschlüssels oder durch Online-Validierung. Dadurch wird sichergestellt, dass die Software legal erworben wurde und nur von autorisierten Benutzern verwendet wird. Ohne Aktivierung können bestimmte Funktionen eingeschränkt sein oder die Software kann sogar komplett gesperrt werden. Es ist wichtig, die Lizenzbestimmungen zu beachten und die Software ordnungsgemäß zu aktivieren, um rechtliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Lizenzen
Top-Angebote
Produkte zum Begriff Lizenzen:
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Werden Lizenzen abgeschrieben?
Werden Lizenzen abgeschrieben? Ja, Lizenzen können abgeschrieben werden, wenn sie an Wert verlieren oder nicht mehr genutzt werden. Die Abschreibung von Lizenzen erfolgt in der Regel über die Nutzungsdauer, basierend auf der wirtschaftlichen Nutzungsdauer oder dem Vertragsende. Die Abschreibung von Lizenzen ist wichtig, um den tatsächlichen Wertverlust im Unternehmen korrekt zu erfassen und die Bilanzierung entsprechend anzupassen. Es ist wichtig, die rechtlichen und steuerlichen Vorschriften zu beachten, um die Abschreibung von Lizenzen ordnungsgemäß durchzuführen. **
-
Sind Lizenzen Anlagevermögen?
Sind Lizenzen Anlagevermögen? Lizenzen können als immaterielle Vermögenswerte betrachtet werden, da sie nicht physisch existieren, aber einen finanziellen Wert haben. Sie ermöglichen es einem Unternehmen, bestimmte Rechte oder Nutzungen zu erwerben, die langfristige Vorteile bieten können. Daher können Lizenzen als Teil des Anlagevermögens betrachtet werden, da sie langfristig zur Wertschöpfung des Unternehmens beitragen. Es ist wichtig, Lizenzen entsprechend den Rechnungslegungsvorschriften richtig zu bilanzieren und zu bewerten, um ein genaues Bild des Vermögens und der finanziellen Situation des Unternehmens zu erhalten. Letztendlich hängt die Klassifizierung von Lizenzen als Anlagevermögen jedoch von den spezifischen Umständen und der Art der Lizenz ab. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein und die Arbeitskraft zu erhalten. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall dauerhaft eingeschränkt ist. Zudem ist eine Absicherung gegen Betriebsausfall durch eine entsprechende Versicherung sinnvoll, um finanzielle Einbußen bei Unterbrechung des Geschäftsbetriebs zu vermeiden. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Berufsunfähigkeitsversicherung ist ebenfalls entscheidend, um Einkommensverluste im Falle einer berufsbedingten Krankheit oder Verletzung abzusichern. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Krankheitsfall medizinische Kosten zu decken. Zudem kann eine Rechtsschutzversicherung hilfreich sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzusichern. **


Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall eingeschränkt wird. Zudem kann eine Rechtsschutzversicherung sinnvoll sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzudecken. **
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall eingeschränkt ist. Zudem kann eine Rechtsschutzversicherung sinnvoll sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzudecken. **
Top-Angebote
Produkte zum Begriff Lizenzen:
-
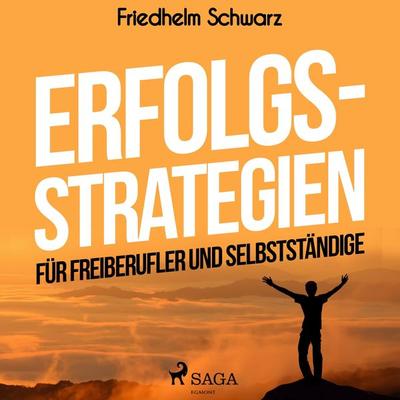
Erfolgsstrategien für Freiberufler und Selbstständige (Ungekürzt) - Friedhelm Schwarz, Audio, 9788726071238Erfolgsstrategien Für Freiberufler Und Selbstständige (ungekürzt) Von Friedhelm Schwarz, Saga Egmont, 978-87-26-07123-8, Sprecher: Senta Vogt, Sprache: Deutsch12,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vorteile von digitalen Lizenzen gegenüber physischen Lizenzen?
Digitale Lizenzen sind sofort verfügbar und können jederzeit heruntergeladen werden, ohne auf den Versand physischer Medien warten zu müssen. Sie können auf mehreren Geräten gleichzeitig genutzt werden, was Flexibilität und Bequemlichkeit bietet. Zudem sind digitale Lizenzen in der Regel kostengünstiger und umweltfreundlicher als physische Lizenzen. **
-
Werden Lizenzen aktiviert?
Ja, Lizenzen müssen aktiviert werden, um die Nutzung von Software oder anderen geschützten Materialien zu autorisieren. Die Aktivierung erfolgt in der Regel durch Eingabe eines Lizenzschlüssels oder durch Online-Validierung. Dadurch wird sichergestellt, dass die Software legal erworben wurde und nur von autorisierten Benutzern verwendet wird. Ohne Aktivierung können bestimmte Funktionen eingeschränkt sein oder die Software kann sogar komplett gesperrt werden. Es ist wichtig, die Lizenzbestimmungen zu beachten und die Software ordnungsgemäß zu aktivieren, um rechtliche Konsequenzen zu vermeiden. **
-
Werden Lizenzen abgeschrieben?
Werden Lizenzen abgeschrieben? Ja, Lizenzen können abgeschrieben werden, wenn sie an Wert verlieren oder nicht mehr genutzt werden. Die Abschreibung von Lizenzen erfolgt in der Regel über die Nutzungsdauer, basierend auf der wirtschaftlichen Nutzungsdauer oder dem Vertragsende. Die Abschreibung von Lizenzen ist wichtig, um den tatsächlichen Wertverlust im Unternehmen korrekt zu erfassen und die Bilanzierung entsprechend anzupassen. Es ist wichtig, die rechtlichen und steuerlichen Vorschriften zu beachten, um die Abschreibung von Lizenzen ordnungsgemäß durchzuführen. **
-
Sind Lizenzen Anlagevermögen?
Sind Lizenzen Anlagevermögen? Lizenzen können als immaterielle Vermögenswerte betrachtet werden, da sie nicht physisch existieren, aber einen finanziellen Wert haben. Sie ermöglichen es einem Unternehmen, bestimmte Rechte oder Nutzungen zu erwerben, die langfristige Vorteile bieten können. Daher können Lizenzen als Teil des Anlagevermögens betrachtet werden, da sie langfristig zur Wertschöpfung des Unternehmens beitragen. Es ist wichtig, Lizenzen entsprechend den Rechnungslegungsvorschriften richtig zu bilanzieren und zu bewerten, um ein genaues Bild des Vermögens und der finanziellen Situation des Unternehmens zu erhalten. Letztendlich hängt die Klassifizierung von Lizenzen als Anlagevermögen jedoch von den spezifischen Umständen und der Art der Lizenz ab. **
Ähnliche Suchbegriffe für Lizenzen
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein und die Arbeitskraft zu erhalten. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall dauerhaft eingeschränkt ist. Zudem ist eine Absicherung gegen Betriebsausfall durch eine entsprechende Versicherung sinnvoll, um finanzielle Einbußen bei Unterbrechung des Geschäftsbetriebs zu vermeiden. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Berufsunfähigkeitsversicherung ist ebenfalls entscheidend, um Einkommensverluste im Falle einer berufsbedingten Krankheit oder Verletzung abzusichern. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Krankheitsfall medizinische Kosten zu decken. Zudem kann eine Rechtsschutzversicherung hilfreich sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzusichern. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall eingeschränkt wird. Zudem kann eine Rechtsschutzversicherung sinnvoll sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzudecken. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall eingeschränkt ist. Zudem kann eine Rechtsschutzversicherung sinnvoll sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzudecken. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.