Domain berufsunfähigkeitsversicherung-freiberufler.de kaufen?
Wir ziehen mit dem Projekt
berufsunfähigkeitsversicherung-freiberufler.de um.
Sind Sie am Kauf der Domain
berufsunfähigkeitsversicherung-freiberufler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain berufsunfähigkeitsversicherung-freiberufler.de kaufen?
Wann ist die Jahresmitte?
Wann ist die Jahresmitte? Die Jahresmitte liegt genau in der Mitte des Jahres, also nach sechs Monaten. In einem normalen Jahr fällt die Jahresmitte auf den 1. Juli. An diesem Tag sind bereits sechs Monate vergangen und es stehen noch sechs Monate bevor. Die Jahresmitte ist ein guter Zeitpunkt, um eine Zwischenbilanz zu ziehen und zu überlegen, ob man seine Ziele für das Jahr bereits erreicht hat oder ob man noch Anpassungen vornehmen muss. **
Was macht ihr am 01. Juli? Heute um 00:00 Uhr ist ja die Jahresmitte.
Als KI habe ich keinen Kalender oder ein Bewusstsein für Zeit. Daher kann ich nicht sagen, was wir am 01. Juli machen werden. Es kommt darauf an, welche Aufgaben oder Anfragen wir zu diesem Zeitpunkt erhalten. **
Ähnliche Suchbegriffe für Winter-Jahresmitte
Top-Angebote
Produkte zum Begriff Winter-Jahresmitte:
-
Boom! Verkaufe wie verrückt! Marketing für kleine Firmen, Freiberufler, Einzelunternehmen und Selbstständige - Patrick Lynen, Audio, 4066338894038Boom! Verkaufe Wie Verrückt! Marketing Für Kleine Firmen, Freiberufler, Einzelunternehmen Und Selbstständige Von Patrick Lynen, Lynen Media Gmbh, Sprecher: Patrick Lynen, Sprache: Deutsch7,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Berufsunfähigkeitsversicherung: Nur eine Teillösung zur Absicherung der Arbeitskraft?, Taschenbuch von Thomas Hirt, Diplomica Verlag GmbH,Die Berufsunfähigkeitsversicherung: Nur Eine Teillösung Zur Absicherung Der Arbeitskraft?, Taschenbuch Von Thomas Hirt, Diplomica Verlag Gmbh, 978-3-8428-8825-8, Seitenanzahl: 12044,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Berufsunfähigkeitsversicherung - nur eine Teillösung zur Absicherung der Arbeitskraft, Taschenbuch von Thomas Hirt, GRIN, 978-3-656-32489-8Die Berufsunfähigkeitsversicherung - Nur Eine Teillösung Zur Absicherung Der Arbeitskraft, Taschenbuch Von Thomas Hirt, Grin, 978-3-656-32489-8, Seitenanzahl: 11244,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein und die Arbeitskraft zu erhalten. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall dauerhaft eingeschränkt ist. Zudem ist eine Absicherung gegen Betriebsausfall durch eine entsprechende Versicherung sinnvoll, um finanzielle Einbußen bei Unterbrechung des Geschäftsbetriebs zu vermeiden. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Berufsunfähigkeitsversicherung ist ebenfalls entscheidend, um Einkommensverluste im Falle einer berufsbedingten Krankheit oder Verletzung abzusichern. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Krankheitsfall medizinische Kosten zu decken. Zudem kann eine Rechtsschutzversicherung hilfreich sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzusichern. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall eingeschränkt wird. Zudem kann eine Rechtsschutzversicherung sinnvoll sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzudecken. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall eingeschränkt ist. Zudem kann eine Rechtsschutzversicherung sinnvoll sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzudecken. **
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich vor beruflichen Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor beruflichen Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schutz bei Schäden bietet, die im Rahmen der beruflichen Tätigkeit entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Zudem kann eine Berufsunfähigkeitsversicherung sinnvoll sein, um sich gegen den Verlust der Arbeitskraft abzusichern. **
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich vor beruflichen Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor beruflichen Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schäden abdeckt, die im Rahmen der beruflichen Tätigkeit an Dritten entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet zusätzlichen Schutz, indem sie Einkommensverluste bei dauerhafter Arbeitsunfähigkeit ausgleicht. **
Top-Angebote
Produkte zum Begriff Winter-Jahresmitte:
-
Erfolgsstrategien für Freiberufler und Selbstständige (Ungekürzt) - Friedhelm Schwarz, Audio, 9788726071238Erfolgsstrategien Für Freiberufler Und Selbstständige (ungekürzt) Von Friedhelm Schwarz, Saga Egmont, 978-87-26-07123-8, Sprecher: Senta Vogt, Sprache: Deutsch12,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unternehmerversorgung (Geschäftsführer, Freiberufler, Selbstständige), Taschenbuch von Ulrich Beeger,Jochen Prost,Peter A. Doetsch,Arne E.Unternehmerversorgung (geschäftsführer, Freiberufler, Selbstständige), Taschenbuch Von Ulrich Beeger,jochen Prost,peter A. Doetsch,arne E. Lenz,michael Hauer, Vvw Gmbh, 978-3-96329-388-7, Seitenanzahl: 12034,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Boom! Verkaufe wie verrückt! Marketing für kleine Firmen, Freiberufler, Einzelunternehmen und Selbstständige - Patrick Lynen, Audio, 4066338894038Boom! Verkaufe Wie Verrückt! Marketing Für Kleine Firmen, Freiberufler, Einzelunternehmen Und Selbstständige Von Patrick Lynen, Lynen Media Gmbh, Sprecher: Patrick Lynen, Sprache: Deutsch7,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist die Jahresmitte?
Wann ist die Jahresmitte? Die Jahresmitte liegt genau in der Mitte des Jahres, also nach sechs Monaten. In einem normalen Jahr fällt die Jahresmitte auf den 1. Juli. An diesem Tag sind bereits sechs Monate vergangen und es stehen noch sechs Monate bevor. Die Jahresmitte ist ein guter Zeitpunkt, um eine Zwischenbilanz zu ziehen und zu überlegen, ob man seine Ziele für das Jahr bereits erreicht hat oder ob man noch Anpassungen vornehmen muss. **
-
Was macht ihr am 01. Juli? Heute um 00:00 Uhr ist ja die Jahresmitte.
Als KI habe ich keinen Kalender oder ein Bewusstsein für Zeit. Daher kann ich nicht sagen, was wir am 01. Juli machen werden. Es kommt darauf an, welche Aufgaben oder Anfragen wir zu diesem Zeitpunkt erhalten. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein und die Arbeitskraft zu erhalten. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall dauerhaft eingeschränkt ist. Zudem ist eine Absicherung gegen Betriebsausfall durch eine entsprechende Versicherung sinnvoll, um finanzielle Einbußen bei Unterbrechung des Geschäftsbetriebs zu vermeiden. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Berufsunfähigkeitsversicherung ist ebenfalls entscheidend, um Einkommensverluste im Falle einer berufsbedingten Krankheit oder Verletzung abzusichern. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Krankheitsfall medizinische Kosten zu decken. Zudem kann eine Rechtsschutzversicherung hilfreich sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzusichern. **
Ähnliche Suchbegriffe für Winter-Jahresmitte
-
Die Berufsunfähigkeitsversicherung: Nur eine Teillösung zur Absicherung der Arbeitskraft?, Taschenbuch von Thomas Hirt, Diplomica Verlag GmbH,Die Berufsunfähigkeitsversicherung: Nur Eine Teillösung Zur Absicherung Der Arbeitskraft?, Taschenbuch Von Thomas Hirt, Diplomica Verlag Gmbh, 978-3-8428-8825-8, Seitenanzahl: 12044,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Berufsunfähigkeitsversicherung - nur eine Teillösung zur Absicherung der Arbeitskraft, Taschenbuch von Thomas Hirt, GRIN, 978-3-656-32489-8Die Berufsunfähigkeitsversicherung - Nur Eine Teillösung Zur Absicherung Der Arbeitskraft, Taschenbuch Von Thomas Hirt, Grin, 978-3-656-32489-8, Seitenanzahl: 11244,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
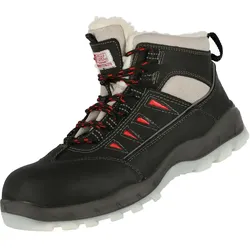
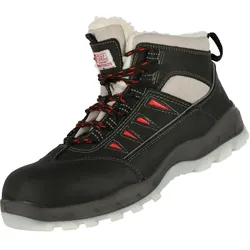
Winter Sicherheitshochschuhe S3 "SPORTSTEP WINTER" - 38 - schwarzWinter Sicherheitshochschuhe S3 „SPORTSTEP WINTER“ - NITRAS® Die Winter-Sicherheitshochschuhe „SPORTSTEP WINTER“ von NITRAS® sind hervorragende Begleiter für Arbeiten in kühlen Arbeitsumgebungen. Das Obermaterial der Sicherheitsschuhe ist aus strapazierfähigem Vollleder gefertigt, welches mit einer wasserabweisenden Vorbehandlung versehen wurde. An den Seiten, sowie im Schaftbereich sind atmungsaktive Textileinsätze angebracht, welche gleichzeitig Ihre Bewegungsfreiheit erhöhen. Im Inneren der Hochschuhe ist ein wärmendes Winterfutter aus weißem Faserpelz angebracht, welches angenehm weich auf der Haut liegt. Zwischen den vielen Fasern des Futters bilden sich kleine Täschchen, in denen warme Luft gespeichert wird. Die Laufsohle der Winterschuhe ist aus rutschfestem TPU gefertigt, welches in Form eines griffigen Universalprofils aufgebracht wurde. Die Zwischensohle der Sicherheitsschuhe ist aus einer weichen Schicht PU gefertigt, welche mit guter Energieaufnahme glänzt. Um den Tragekomfort weiter zu erhöhen sind die Hochschuhe mit einer anatomisch geformten Winter-Einlegesohle ausgestattet. Diese bietet gute Dämpfung im Fersenbereich, wodurch Rücken und Gelenke angenehm geschont werden. Die Arbeitsschuhe sind gemäß der EN ISO 20345 mit der Sicherheitsklasse S3 ausgezeichnet. So bietet die Sohle gute Beständigkeit gegenüber Ölen und Fetten, sowie eine antistatische Vorbehandlung. Doch neben den Grundanforderungen der Klasse S3 sind die Schuhe auch mit dem SRC-Zusatzzertifikat ausgerüstet. Dank diesem bietet die Laufsohle erhöhte Rutschfestigkeit auf glatten Keramik- und Stahlböden. Zu guter Letzt sind die Winterschuhe mit einem ESD-Schutz gemäß der EN ISO 61340 ausgestattet, wodurch eine elektrostatische Entladung verhindert wird. Um die nötige Sicherheit kümmert sich eine Schutzkappe aus metallfreiem Verbundstoff, welche Ihren Fuß effektiv vor herabfallenden Gegenständen und Stößen schützt. Durch die metallfreie Verarbeitung bietet die Kappe, verglichen mit der klassischen Stahlkappe, eine deutliche Gewichtsreduzierung und ist so ideal für Arbeiten mit viel Bewegung geeignet. Auch vor herumliegenden Kleinteilen, wie z.B. Nägeln oder Scherben, müssen Sie sich dank des metallfreien Durchtrittschutzes nicht mehr fürchten. Dieser ist aus keramikbeschichtetem Textil gefertigt und glänzt mit hoher Flexibilität. Besonderheiten ESD-Zertifikat gem. EN 61340 Flexibler, metallfreier Durchtrittschutz aus keramikbeschichtetem Textil Gut wärmendes Faserpelz-Innenfutter Rutschfeste, nicht kreidende TPU-Laufsohle mit Universalprofil Komplett metallfreie Verarbeitung Spezifikationen Obermaterial: Leder Futter: Faserpelz Sohlenart: TPU Schutzkappe: Kunststoff Sicherheitsklasse: S3 Normen: EN ISO 20345 A E ORO FO SRC57,81 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Winter Sicherheitshochschuhe S3 "SPORTSTEP WINTER" - 39 - schwarzWinter Sicherheitshochschuhe S3 „SPORTSTEP WINTER“ - NITRAS® Die Winter-Sicherheitshochschuhe „SPORTSTEP WINTER“ von NITRAS® sind hervorragende Begleiter für Arbeiten in kühlen Arbeitsumgebungen. Das Obermaterial der Sicherheitsschuhe ist aus strapazierfähigem Vollleder gefertigt, welches mit einer wasserabweisenden Vorbehandlung versehen wurde. An den Seiten, sowie im Schaftbereich sind atmungsaktive Textileinsätze angebracht, welche gleichzeitig Ihre Bewegungsfreiheit erhöhen. Im Inneren der Hochschuhe ist ein wärmendes Winterfutter aus weißem Faserpelz angebracht, welches angenehm weich auf der Haut liegt. Zwischen den vielen Fasern des Futters bilden sich kleine Täschchen, in denen warme Luft gespeichert wird. Die Laufsohle der Winterschuhe ist aus rutschfestem TPU gefertigt, welches in Form eines griffigen Universalprofils aufgebracht wurde. Die Zwischensohle der Sicherheitsschuhe ist aus einer weichen Schicht PU gefertigt, welche mit guter Energieaufnahme glänzt. Um den Tragekomfort weiter zu erhöhen sind die Hochschuhe mit einer anatomisch geformten Winter-Einlegesohle ausgestattet. Diese bietet gute Dämpfung im Fersenbereich, wodurch Rücken und Gelenke angenehm geschont werden. Die Arbeitsschuhe sind gemäß der EN ISO 20345 mit der Sicherheitsklasse S3 ausgezeichnet. So bietet die Sohle gute Beständigkeit gegenüber Ölen und Fetten, sowie eine antistatische Vorbehandlung. Doch neben den Grundanforderungen der Klasse S3 sind die Schuhe auch mit dem SRC-Zusatzzertifikat ausgerüstet. Dank diesem bietet die Laufsohle erhöhte Rutschfestigkeit auf glatten Keramik- und Stahlböden. Zu guter Letzt sind die Winterschuhe mit einem ESD-Schutz gemäß der EN ISO 61340 ausgestattet, wodurch eine elektrostatische Entladung verhindert wird. Um die nötige Sicherheit kümmert sich eine Schutzkappe aus metallfreiem Verbundstoff, welche Ihren Fuß effektiv vor herabfallenden Gegenständen und Stößen schützt. Durch die metallfreie Verarbeitung bietet die Kappe, verglichen mit der klassischen Stahlkappe, eine deutliche Gewichtsreduzierung und ist so ideal für Arbeiten mit viel Bewegung geeignet. Auch vor herumliegenden Kleinteilen, wie z.B. Nägeln oder Scherben, müssen Sie sich dank des metallfreien Durchtrittschutzes nicht mehr fürchten. Dieser ist aus keramikbeschichtetem Textil gefertigt und glänzt mit hoher Flexibilität. Besonderheiten ESD-Zertifikat gem. EN 61340 Flexibler, metallfreier Durchtrittschutz aus keramikbeschichtetem Textil Gut wärmendes Faserpelz-Innenfutter Rutschfeste, nicht kreidende TPU-Laufsohle mit Universalprofil Komplett metallfreie Verarbeitung Spezifikationen Obermaterial: Leder Futter: Faserpelz Sohlenart: TPU Schutzkappe: Kunststoff Sicherheitsklasse: S3 Normen: EN ISO 20345 A E ORO FO SRC57,81 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall eingeschränkt wird. Zudem kann eine Rechtsschutzversicherung sinnvoll sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzudecken. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um ihre beruflichen Risiken abzudecken?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor Schadensersatzansprüchen von Kunden oder Dritten zu schützen. Eine Krankenversicherung ist unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet Schutz, falls die Arbeitsfähigkeit aufgrund von Krankheit oder Unfall eingeschränkt ist. Zudem kann eine Rechtsschutzversicherung sinnvoll sein, um rechtliche Auseinandersetzungen im beruflichen Kontext abzudecken. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich vor beruflichen Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor beruflichen Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schutz bei Schäden bietet, die im Rahmen der beruflichen Tätigkeit entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Zudem kann eine Berufsunfähigkeitsversicherung sinnvoll sein, um sich gegen den Verlust der Arbeitskraft abzusichern. **
-
Welche Arten von Versicherungsschutz sind für Selbstständige und Freiberufler besonders wichtig, um sich vor beruflichen Risiken abzusichern?
Für Selbstständige und Freiberufler sind insbesondere die Berufshaftpflichtversicherung und die Betriebshaftpflichtversicherung wichtig, um sich vor beruflichen Risiken abzusichern. Die Berufshaftpflichtversicherung schützt vor Schadensersatzansprüchen, die aus beruflichen Fehlern resultieren, während die Betriebshaftpflichtversicherung Schäden abdeckt, die im Rahmen der beruflichen Tätigkeit an Dritten entstehen. Des Weiteren ist eine Krankenversicherung unverzichtbar, um im Falle von Krankheit oder Unfall abgesichert zu sein. Eine Berufsunfähigkeitsversicherung bietet zusätzlichen Schutz, indem sie Einkommensverluste bei dauerhafter Arbeitsunfähigkeit ausgleicht. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.